Si vous pensiez que l'acquisition d'un rendement locatif suivait les mêmes règles que votre logement actuel, détrompez-vous. En Suisse, l'investissement immobilier exige un apport de 25 % en fonds propres, une barrière financière bien plus haute que pour une résidence principale.
Vous devez mobiliser ce capital sans toucher à votre 2e pilier ni à votre 3a lié, car la loi protège strictement votre prévoyance vieillesse. Pour réussir votre projet d'acheter bien de rendement suisse, concentrez-vous sur le cash-flow mensuel réel après intérêts et amortissement plutôt que sur le simple rendement brut.
- Financement d'un bien de rendement suisse et apport personnel
- Calculer la rentabilité réelle entre rendement brut et net
- Maîtriser le cash-flow mensuel après intérêts et amortissement
- Critères bancaires et évaluation de la valeur de rendement
- Optimiser la gestion locative et préserver la valeur
Financement d'un bien de rendement suisse et apport personnel
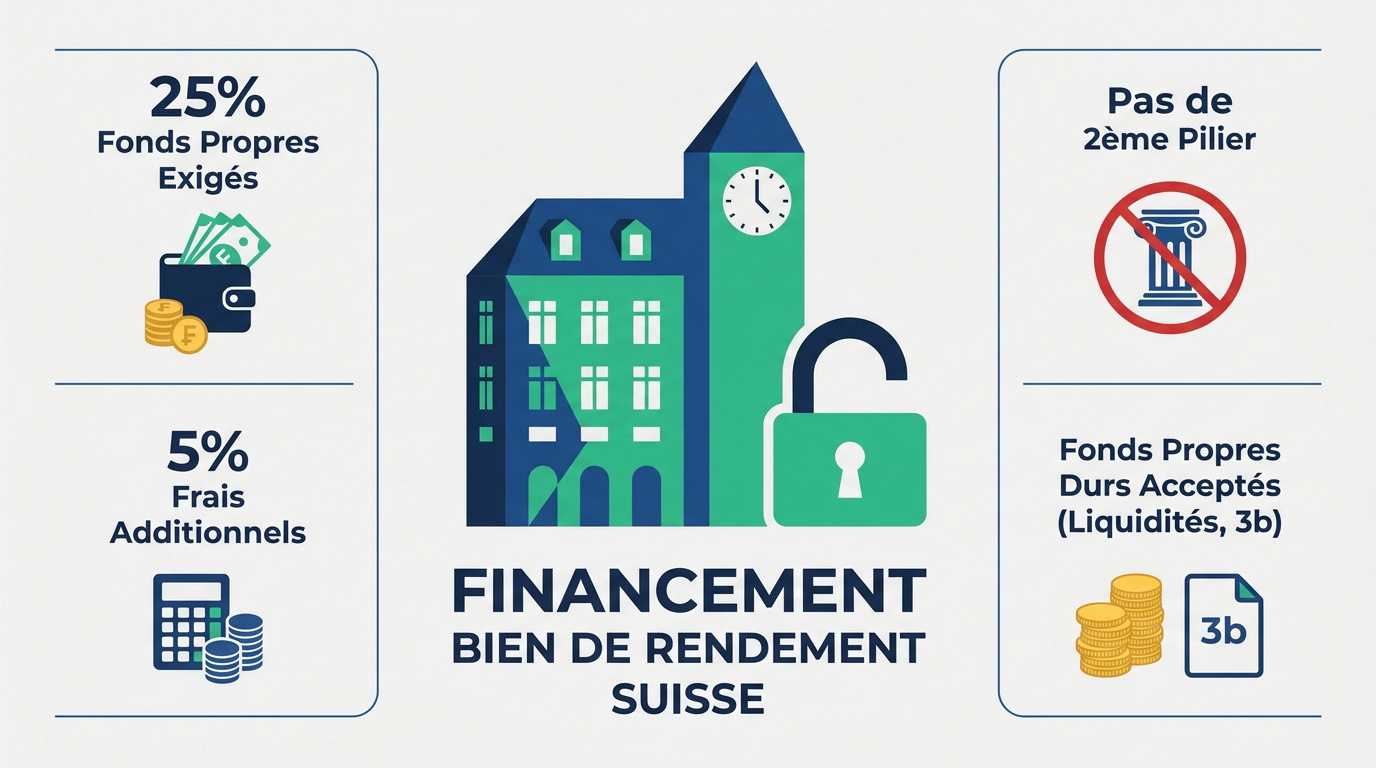
L'investissement locatif en Suisse exige 25 % de fonds propres hors frais d'acquisition, sans recours possible au 2e pilier. La rentabilité réelle dépend du cash-flow net après amortissement obligatoire aux deux tiers de la valeur.
Cette exigence de capital initial constitue le premier rempart bancaire pour sécuriser l'opération immobilière.
Les 25 % de fonds propres exigés par les banques
Pour un immeuble de rendement, les banques exigent 25 % d'apport. C'est une règle d'autoréglementation plus stricte que pour le logement propre.
Ajoutez environ 5 % pour les frais de notaire. Ces montants doivent être des fonds propres durs. Les liquidités ou le 3e pilier libre (3b) sont acceptés.
Les pratiques varient selon les établissements pour ces exigences de financement pour un immeuble de rendement. Estimez d'abord votre capacité d'achat immobilier.
() () %L'interdiction d'utiliser le 2e pilier et le 3a lié
Le versement anticipé EPL est impossible. L'article 30c LPP réserve ce droit à la résidence principale. Le rendement est exclu.
Le nantissement du capital de prévoyance est aussi refusé. Les autorités protègent ainsi la retraite. L'investissement locatif ne doit pas péril la prévoyance.
- Interdiction EPL
- Refus du nantissement LPP
- Exclusion du 3a lié
Vérifiez les bases légales. L'OEPL fixe le retrait minimum à CHF 20'000. Ces chiffres sont des estimations indicatives.
Calculer la rentabilité réelle entre rendement brut et net
Mais attention, le montant de l'apport n'est qu'une partie de l'équation ; la viabilité du projet repose sur sa rentabilité intrinsèque.
La formule du rendement brut et ses limites
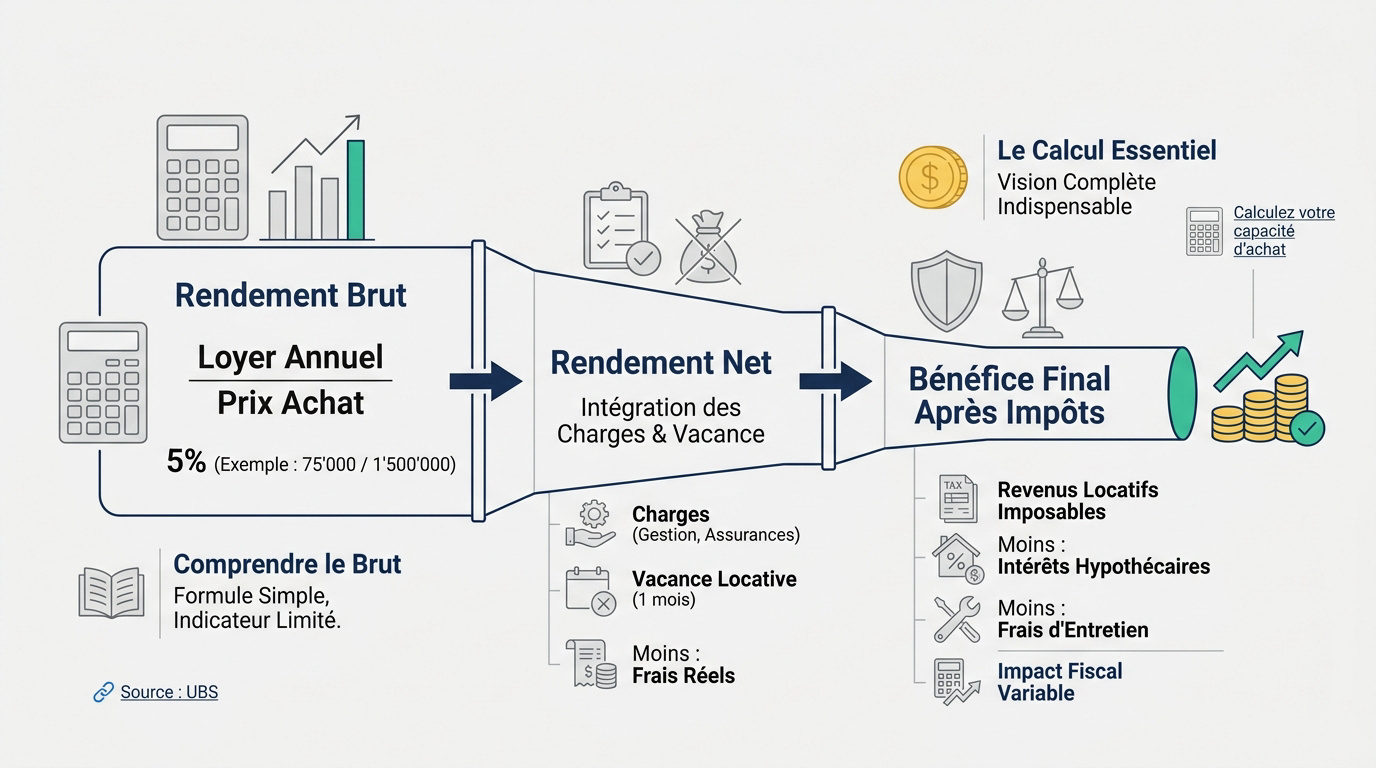
Divisez l'état locatif annuel par le prix d'achat. Vous obtenez un indicateur simple mais très incomplet. Il ne reflète pas la rentabilité réelle du bien.
Pour un immeuble de CHF 1'500'000, un loyer de CHF 75'000 donne 5 %. Ce chiffre ignore les charges réelles. La réalité financière est souvent différente.
Consultez ce guide sur le calcul du rendement brut. Ne vous fiez pas uniquement à cela.
Définitions financièresRendement brut : Revenus locatifs / prix d'achat.
Rendement net : Revenus moins charges (gestion, entretien, impôts, assurances, financement).
Intégrer les charges et la vacance locative pour le net
Lister les frais de gestion et assurances est impératif. Les charges non récupérables pèsent sur votre profit. Il faut les déduire systématiquement.
Appliquez un taux de vacance prudent. En zone rurale, ce risque est plus élevé qu'en ville. Anticipez toujours un mois vide.
Avant de signer, calculez votre capacité d'achat. Ce sont des estimations indicatives sans conseil personnalisé.
L'impact de la fiscalité sur le bénéfice final
Les revenus locatifs s'ajoutent à votre revenu imposable. Cela peut faire grimper votre tranche fiscale. C'est un point souvent négligé.
Heureusement, les intérêts hypothécaires sont déductibles. Les frais d'entretien effectifs diminuent aussi la facture. Vérifiez les barèmes de votre canton.
La charge fiscale varie énormément selon les situations. Un calcul après impôt est indispensable pour décider.
Maîtriser le cash-flow mensuel après intérêts et amortissement
Au-delà de la rentabilité fiscale, c'est la santé de votre compte bancaire chaque mois qui déterminera votre succès.
Point de vigilanceLe cash-flow doit rester positif après déduction des intérêts ET de l'amortissement obligatoire (remboursement de la dette jusqu'aux deux tiers de la valeur vénale).
La différence entre profit comptable et liquidités
Le cash-flow est l'argent réellement disponible. C'est ce qui reste après toutes les sorties de fonds. Le profit comptable est différent.
Un bien peut sembler rentable mais vider votre trésorerie. Les sorties de cash ne sont pas toutes des charges. Soyez vigilant sur ce point.
En fait, vous devriez estimez l'impôt de votre retrait LPP pour comparer vos options de financement. C'est une étape utile.
Le poids de l'amortissement obligatoire sur la trésorerie
Les banques exigent un remboursement de la dette. Il faut atteindre les deux tiers de la valeur vénale. Cela prend souvent dix ans.
Cet amortissement réduit votre disponible immédiat. C'est une forme d'épargne forcée. Elle augmente votre part de fonds propres.
Voici les règles d'amortissement en Suisse. Ces critères varient selon les établissements bancaires.
Stratégies pour maintenir un flux de trésorerie positif
L'effet de levier peut se retourner contre vous. Une hausse des taux impacte directement le cash-flow. Simulez toujours plusieurs scénarios.
Augmenter l'apport initial sécurise votre flux mensuel. Moins de dette signifie moins d'intérêts. C'est un choix de gestion prudent.
Ces estimations sont purement indicatives. Elles ne constituent pas un conseil financier personnalisé. Votre situation peut différer.
| Indicateur | Impact sur le cash-flow |
|---|---|
| Amortissement direct | Réduit les liquidités mensuelles |
| Hausse des taux | Augmente la charge d'intérêts |
| Fonds propres élevés | Améliore le flux net mensuel |
Critères bancaires et évaluation de la valeur de rendement
En fait, votre propre estimation du prix compte peu face à la lecture froide et technique de votre banquier.
Pourquoi la banque ignore votre prix d'achat réel
Les experts utilisent la capitalisation des revenus. C'est la valeur de rendement qui prime. Le prix de vente affiché peut être surévalué.
Si la banque estime le bien moins cher, vous devrez compenser. L'apport personnel augmentera mécaniquement. Anticipez ce risque de surprix.
Vérifiez les frais d'achat immobilier par canton pour votre budget. C'est un point de départ indispensable.
Le caractère autoportant du prêt comme condition
Le loyer doit couvrir toutes les charges. Les banques visent souvent un ratio de 120 %. Le bien doit s'autofinancer totalement.
Un taux théorique de 5 % est appliqué. Cela garantit la viabilité en cas de crise. C'est une mesure de prudence usuelle.
| Critère | Exigence bancaire | Impact pour l'investisseur |
|---|---|---|
| Taux théorique | 5 % | Capacité d'emprunt réduite |
| Ratio de couverture | 120 % | Sécurité face aux vacances locatives |
| Fonds propres | 25 % | Apport cash plus important |
| Amortissement | 1 % annuel | Réduction constante de la dette |
Gestion du risque de taux et durée hypothécaire
Les taux fixes offrent une grande visibilité. Le Saron est plus flexible mais plus risqué. Choisissez selon votre tolérance au risque.
Diversifier les échéances est une stratégie intelligente. Cela lisse le risque de refinancement futur. Ne mettez pas tout sur une seule durée.
Aucun conseil spécifique n'est donné ici. Chaque situation nécessite une analyse sur mesure. Ces chiffres sont des estimations indicatives.
Optimiser la gestion locative et préserver la valeur
Pourtant, obtenir le prêt n'est que le début ; la pérennité de votre patrimoine dépend de vos choix opérationnels quotidiens.
Choisir entre petites surfaces et appartements familiaux
Le choix dépend de vos objectifs de cash-flow. Les studios offrent souvent un rendement brut supérieur. Mais attention, le turn-over des locataires y est beaucoup plus fréquent en Suisse.
Les appartements familiaux garantissent une meilleure stabilité locative. Les familles restent plus longtemps dans l'objet. Cela réduit vos frais de relocation et les risques de vacance à court terme.
Petites surfaces- Rendement brut plus élevé
- Demande forte en centre-ville
- Stabilité des baux à long terme
- Gestion administrative simplifiée
Bref, analysez le marché local avant d'acheter. Un 1,5 pièce à Lausanne ne se gère pas comme un 5 pièces en périphérie. Votre rentabilité nette en dépend directement.
Anticiper les travaux et le fonds de rénovation
Créez une réserve pour les rénovations. Prévoyez au moins 1 % de la valeur. Cela évite les mauvaises surprises financières.
Les travaux énergétiques valorisent votre bâtiment. Ils permettent de maintenir des loyers attractifs. C'est un investissement sur le long terme.
Une bonne maintenance préserve la valeur vénale. Ne négligez jamais l'entretien courant de vos objets.
Délégation à une régie ou gestion directe
Une régie coûte entre 4 % et 6 %. C'est le prix de la sérénité administrative. La gestion directe est chronophage.
Les contraintes juridiques sont nombreuses en Suisse. Un professionnel maîtrise les baux et les hausses. Le risque d'erreur est ainsi limité.
La gestion directe maximise votre rendement net immédiat. Mais elle demande une disponibilité totale. Posez-vous la question de votre coût horaire réel.
Le conseil de PatrimoPour un premier acheter bien de rendement suisse, déléguer à une régie permet d'apprendre les usages locaux sans subir les stress des urgences techniques nocturnes.
Réussir à acheter un bien de rendement suisse exige 25 % de fonds propres hors LPP et une analyse stricte du cash-flow net après amortissement. Cette rigueur bancaire sécurise votre patrimoine futur en garantissant l'autofinancement de l'objet. Anticipez dès maintenant vos liquidités pour transformer ces contraintes réglementaires en un levier de croissance pérenne.
FAQ
Quel est le montant des fonds propres nécessaires pour un investissement locatif en Suisse ?
Pour acquérir un bien de rendement, les banques exigent un apport minimal de 25 % de la valeur du bien à titre de fonds propres. Cette règle, renforcée par les directives de la FINMA, est nettement plus stricte que pour une résidence principale.
Vous devez également prévoir environ 5 % supplémentaires pour couvrir les frais d'acquisition, tels que les émoluments du registre foncier et les frais de notaire. Au total, votre apport personnel doit avoisiner les 30 % du prix de vente pour sécuriser votre financement.
Est-il possible d'utiliser son 2e pilier pour acheter un bien de rendement ?
Non, l'utilisation des fonds de la prévoyance professionnelle (LPP) est strictement interdite pour l'achat d'un bien immobilier de rendement. Le versement anticipé ou le nantissement du 2e pilier sont réservés exclusivement à l'acquisition d'une résidence principale pour vos propres besoins.
Cette restriction s'applique également au 3e pilier lié (3a). Vos fonds propres doivent donc provenir de vos liquidités directes, de la vente d'actifs ou de votre 3e pilier libre (3b). L'objectif légal est de protéger votre capital de retraite contre les risques liés aux investissements spéculatifs.
Comment différencier le rendement brut du rendement net ?
Le rendement brut est un indicateur simple obtenu en divisant l'état locatif annuel par le prix d'achat. Bien qu'utile pour une première approche, il est incomplet car il ignore les charges réelles supportées par le propriétaire.
Le rendement net constitue la mesure de rentabilité réelle. Il se calcule en déduisant du revenu locatif toutes les charges : frais de gestion, entretien, assurances, impôts fonciers et coûts de financement. C'est ce chiffre qui détermine la performance effective de votre patrimoine.
Qu'est-ce que le cash-flow mensuel réel et pourquoi est-il crucial ?
Le cash-flow mensuel représente le flux de trésorerie net qui reste sur votre compte bancaire après le paiement de toutes les dépenses. Contrairement au profit comptable, il reflète les liquidités immédiatement disponibles pour l'investisseur.
Pour obtenir un cash-flow réel, vous devez soustraire du loyer perçu non seulement les charges d'exploitation, mais aussi les intérêts hypothécaires et l'amortissement obligatoire. Un cash-flow positif est indispensable pour garantir la viabilité financière de votre projet sans avoir à réinjecter des fonds personnels chaque mois.
Quelles sont les exigences des banques concernant l'amortissement d'un bien locatif ?
Contrairement à une résidence principale, les règles d'amortissement pour un bien de rendement sont souvent plus rigoureuses. Les établissements financiers imposent généralement de rembourser la dette jusqu'aux deux tiers de la valeur vénale du bien sur une période maximale de 10 à 15 ans.
Cet amortissement annuel, souvent fixé à 1 %, réduit mécaniquement vos liquidités mensuelles mais augmente votre part de fonds propres au fil du temps. Il s'agit d'une épargne forcée qui renforce la sécurité de votre investissement face aux fluctuations du marché immobilier.