Depuis 1900, les actions suisses affichent un rendement nominal moyen de 6,8 %, surpassant historiquement la performance de l'immobilier locatif dont les revenus stagnent souvent autour de 3 %. Pourtant, l'attrait de la propriété reste vif malgré des exigences bancaires strictes et une fiscalité helvétique complexe.
Le risque est de mobiliser 20 % de vos fonds propres dans un actif illiquide sans avoir mesuré le manque à gagner sur les marchés financiers. Nous allons comparer honnêtement les deux options pour déterminer si acheter ou louer suisse correspond réellement à vos objectifs de vie et à votre stratégie patrimoniale.
- Acheter ou louer suisse : les bases pour décider
- Coûts réels et fiscalité du propriétaire en Suisse
- Le coût d'opportunité des fonds propres immobilisés
- Dans quels cas l'achat l'emporte-t-il sur la location ?
Acheter ou louer suisse : les bases pour décider
Verdict : L'achat en Suisse exige 20 % de fonds propres et un taux d'effort sous 33 %. La rentabilité dépend de la durée de détention face à un loyer souvent inférieur aux charges globales de propriété.
La comparaison directe entre loyer et charges mensuelles constitue le premier filtre financier pour tout futur acquéreur.
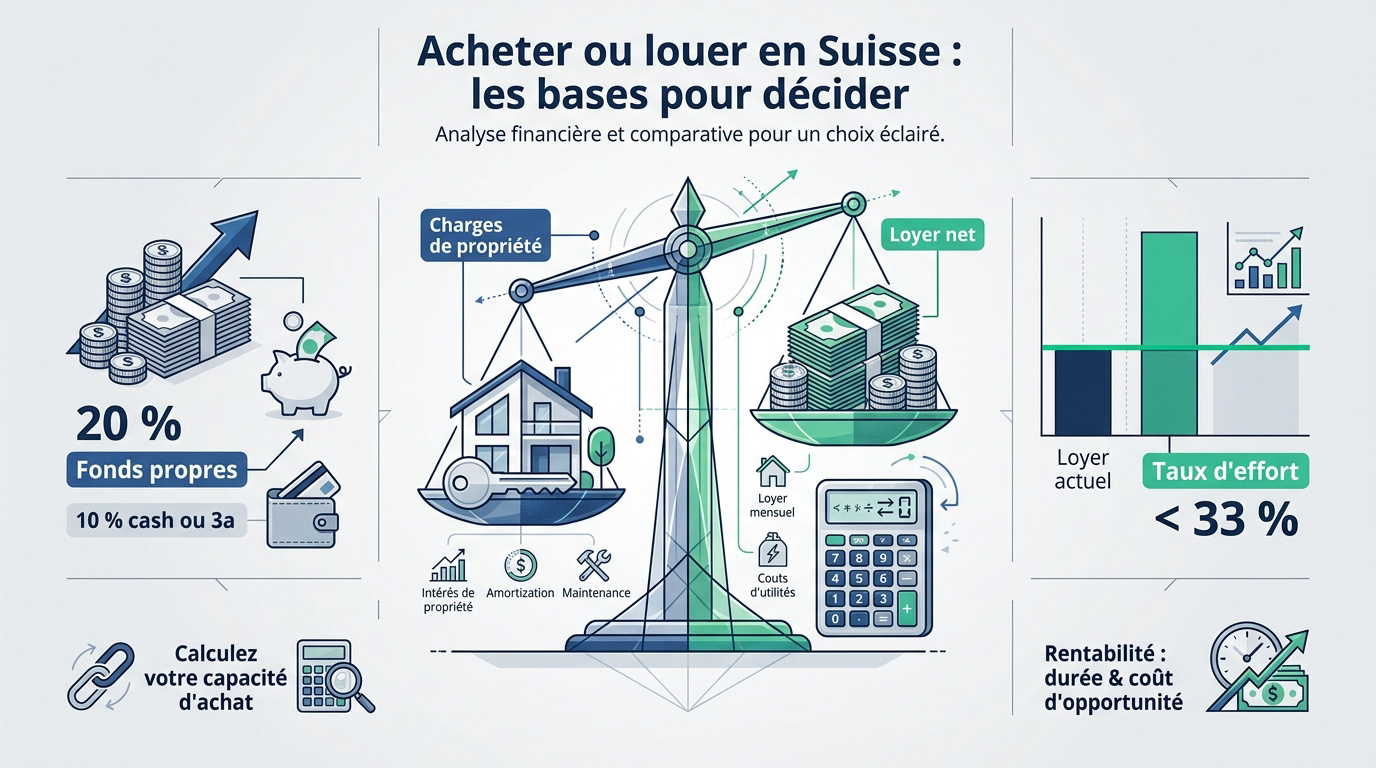
Loyer net face aux charges de propriété mensuelles
Le loyer est une dépense sèche. Être propriétaire implique de cumuler les intérêts, l'entretien et l'amortissement obligatoire de la dette hypothécaire.
Comparez des biens aux prestations similaires. N'opposez pas un studio urbain à une villa pour obtenir une analyse de coût cohérente et réaliste.
Pour avancer dans votre projet, calculez votre capacité d'achat. Cela valide immédiatement si votre dossier respecte les standards bancaires actuels en Suisse.
Apport personnel et critères prudentiels bancaires
Les banques exigent 20 % de fonds propres. Notez que 10 % doivent être des fonds propres durs, excluant le 2e pilier (LPP).
Le taux d'effort usuel ne doit pas dépasser 33 % du revenu brut. Les établissements testent votre dossier avec un taux théorique de 5 %.
Exigences clés- 20 % de fonds propres minimum.
- 10 % en cash ou 3a.
- 33 % de ratio d'endettement.
Ces chiffres sont des estimations indicatives sans valeur de conseil financier personnalisé.
Coûts réels et fiscalité du propriétaire en Suisse
Au-delà de l'apport initial, le quotidien du propriétaire est rythmé par des flux financiers complexes et une fiscalité helvétique très spécifique.
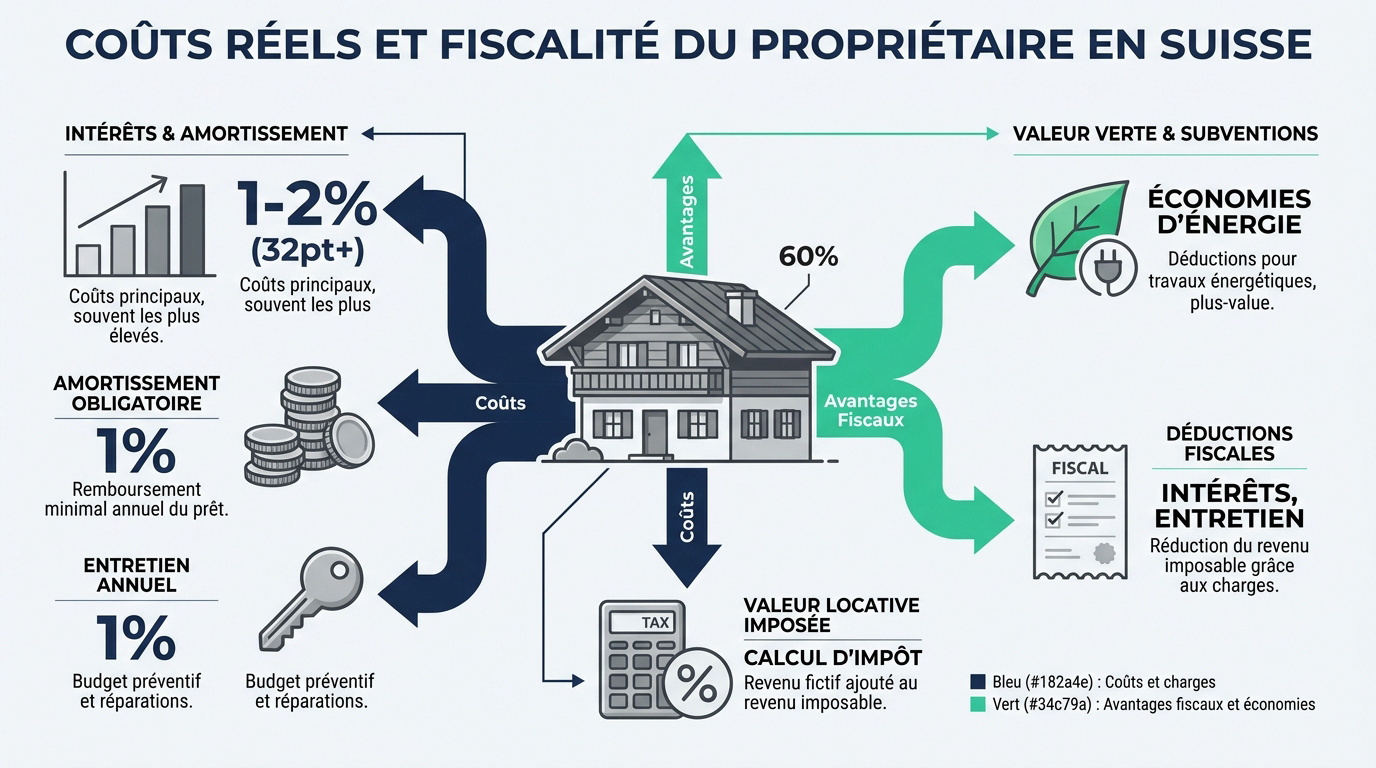
Intérêts hypothécaires et mécanismes d'amortissement
Vous pouvez choisir entre l'amortissement direct, qui réduit votre dette, ou l'amortissement indirect via le 3e pilier lié (3a). Conserver une dette stable permet de maximiser vos déductions fiscales.
Le niveau des taux influence fortement votre charge financière. Notez bien que les barèmes appliqués varient selon les établissements bancaires et votre canton de résidence.
Pour approfondir, consultez ce guide financier sur l'achat ou la location. Ces chiffres restent des estimations indicatives.
Entretien du bien et efficacité énergétique
Les banques et experts suggèrent de provisionner 1 % de la valeur vénale pour l'entretien annuel. Ce montant finance les réparations usuelles et prévient les mauvaises surprises.
Conseil d'expertAllouez chaque année 1 % de la valeur du bien aux travaux pour maintenir votre patrimoine.
Soigner l'efficacité énergétique devient primordial. Ces rénovations ciblées soutiennent durablement la valeur marchande de votre objet immobilier sur le marché.
N'oubliez pas les charges de copropriété en PPE. Elles s'ajoutent à vos frais personnels et impactent votre budget mensuel global.
Valeur locative et incidences fiscales de l'achat
La valeur locative constitue un revenu fictif imposé en Suisse. C'est la contrepartie légale pour déduire vos intérêts. Pourtant, la votation de 2025 prévoit sa suppression d'ici 11.01.2029.
Réforme fiscaleLa valeur locative, ce revenu théorique taxé, devrait disparaître au profit d'un nouveau régime dès 2029.
Vous pouvez déduire les frais d'entretien pour réduire votre charge fiscale. Avant de signer, vérifiez les frais d'achat immobilier par canton pour une vision nette.
Le coût d'opportunité des fonds propres immobilisés
L'argent injecté dans votre logement est un capital qui ne travaille plus sur les marchés financiers, créant un manque à gagner invisible mais réel.
Rendement boursier face à la capitalisation immobilière
La bourse suisse offre souvent un rendement historique supérieur à la pierre. Le SPI a crû de 6,6 % par an sur dix ans, dépassant les fonds immobiliers. Votre capital immobilisé sacrifie cette performance potentielle.
Le locataire préserve sa capacité d'investissement mensuelle. Sans les charges de propriétaire ni l'entretien, ce surplus alimente un portefeuille diversifié. Cette stratégie maximise la croissance de votre patrimoine financier sur le long terme.
| Critère | Achat immobilier | Location et Bourse |
|---|---|---|
| Capital initial | Élevé (min. 20 %) | Faible (caution) |
| Rendement cible | Appréciation + Loyer économisé | Dividendes + Plus-values |
| Risque | Taux et entretien | Volatilité des marchés |
| Liquidité | Faible (notaire requis) | Élevée (immédiate) |
Utilisation du 2e pilier et du nantissement
L'art. 30c LPP permet le versement anticipé pour vos fonds propres. À l'inverse, le nantissement laisse votre capital fructifier dans la caisse. Cette option maintient vos prestations de prévoyance intactes malgré l'emprunt.
Attention à l'art. 79b LPP lors de vos calculs. Un délai de trois ans est requis après tout rachat volontaire avant un retrait. Les banques vérifient scrupuleusement cette contrainte temporelle lors du financement.
Pour affiner votre projet, estimez l'impôt de votre retrait LPP selon votre barème cantonal. Ces chiffres restent des estimations indicatives pour votre planification financière personnelle.
Dans quels cas l'achat l'emporte-t-il sur la location ?
Malgré ces calculs arithmétiques, certains contextes de vie font basculer la balance en faveur de la pleine propriété de manière indiscutable.
Durée de détention et perspective de plus-value
La durée de vie dans votre logement influence la rentabilité. Plus vous restez longtemps, plus les frais d'acquisition initiaux sont amortis. Cette stabilité réduit l'impact des droits de mutation.
L'évolution de la valeur vénale en Suisse reste un moteur. Consultez le portail immobilier romand pour suivre les tendances. Une appréciation constante favorise souvent le propriétaire.
Pourtant, la plus-value n'est jamais garantie par les banques. Elle dépend fortement du micro-marché local et de l'entretien du bien.
Mobilité professionnelle face à la sécurité du domicile
La flexibilité du bail s'oppose à l'engagement notarié. Un locataire part en trois mois, mais un propriétaire subit les droits de mutation et les pénalités hypothécaires. C'est un risque en cas de changement familial.
Avantages achat- Liberté totale d'aménagement
- Stabilité résidentielle
- Gain en capital potentiel
- Flexibilité (préavis 3 mois)
- Aucun frais d'entretien
- Fonds propres liquides
Il n'existe aucun verdict universel. Chaque situation mérite une analyse sur mesure selon les critères prudentiels de votre canton.
Pour une vision claire, suivez votre patrimoine globalement. Vous pouvez aussi calculez votre capacité d'achat dès maintenant. Ces chiffres sont des estimations indicatives sans valeur de conseil financier.
L'arbitrage pour acheter ou louer en Suisse exige d'évaluer vos fonds propres, la durée de détention et le coût d'opportunité du capital. Utilisez notre calculateur de capacité d'achat pour valider votre faisabilité financière et projeter votre patrimoine. Sécurisez votre avenir dès maintenant : votre stratégie immobilière commence par un calcul précis.
FAQ
Est-il plus avantageux d'acheter ou de louer son logement en Suisse actuellement ?
La réponse dépend de votre horizon temporel et de l'évolution des taux. Historiquement, les taux bas ont favorisé l'achat, offrant parfois un avantage de coût allant jusqu'à 30 %. Toutefois, devenir propriétaire implique des frais fixes importants comme les intérêts, l'entretien (environ 1 % de la valeur du bien par an) et l'amortissement, alors que le loyer reste une dépense prévisible et flexible.
Pour déterminer la viabilité de votre projet, nous vous invitons à utiliser notre outil pour calculez votre capacité d'achat en fonction de vos revenus et de vos fonds propres.
Quels sont les frais réels à la charge d'un propriétaire immobilier ?
Au-delà du prix d'achat, vous devez assumer les intérêts hypothécaires et l'amortissement obligatoire de la dette. S'y ajoutent les frais d'entretien, les charges de copropriété (PPE), ainsi que les impôts liés à la valeur locative. N'oubliez pas les frais d'acquisition initiaux, tels que les droits de mutation et les émoluments de notaire, qui varient selon les régions. Vous pouvez consulter les frais d'achat immobilier par canton pour anticiper ces coûts.
Quel est le manque à gagner financier si j'immobilise mon capital dans l'immobilier ?
C'est ce qu'on appelle le coût d'opportunité. En injectant 20 % de fonds propres dans un logement, cet argent ne fructifie plus sur les marchés financiers. Alors que la bourse suisse offre historiquement un rendement de 7 à 8 % par an, l'immobilier sans effet de levier tourne autour de 6 % (rendement locatif net plus appréciation). Le choix de l'achat est donc une stratégie de capitalisation qui réduit votre liquidité immédiate par rapport à un portefeuille d'actions.
Comment fonctionne le nantissement du 2ème pilier pour un achat immobilier ?
Le nantissement consiste à mettre en gage vos avoirs de prévoyance auprès de la banque au lieu de les retirer. Cela vous permet d'obtenir un financement plus important (jusqu'à 90 %) sans diminuer vos futures rentes de retraite ni payer d'impôt immédiat sur le retrait. En revanche, votre dette hypothécaire sera plus élevée, augmentant ainsi vos charges d'intérêts mensuelles. Pour comparer les options, vous pouvez estimez l'impôt de votre retrait LPP.
Quels sont les bénéfices fiscaux liés à la propriété en Suisse ?
Actuellement, vous pouvez déduire les intérêts hypothécaires et les frais d'entretien de votre revenu imposable. En contrepartie, vous devez déclarer la valeur locative, un revenu fictif correspondant au loyer potentiel de votre bien. Notez qu'une réforme majeure est prévue pour 2029, visant à supprimer la valeur locative tout en limitant les déductions possibles. Une planification financière rigoureuse est donc essentielle pour anticiper ces changements.
Dans quelle situation l'achat est-il préférable à la location ?
L'achat l'emporte généralement si vous prévoyez de conserver le bien sur une longue période, ce qui permet d'amortir les frais de notaire et de profiter d'une éventuelle plus-value. C'est aussi une solution de sécurité pour votre retraite, car une hypothèque remboursée diminue drastiquement vos charges à long terme. Si votre mobilité professionnelle est forte, la location reste préférable pour éviter les pénalités de résiliation et les délais de vente. Pour une analyse complète de vos actifs, n'hésitez pas à suivez votre patrimoine sur notre plateforme.