En Suisse, le cumul des rentes de l'AVS et de la LPP ne couvre généralement que 60 à 70 % de votre dernier salaire brut, créant mécaniquement une lacune de revenus à la retraite.
Cette réalité financière impose une gestion rigoureuse de votre prévoyance pour éviter une chute brutale de votre niveau de vie. Nous décortiquons ensemble le fonctionnement du systeme des 3 piliers suisse afin de vous aider à identifier vos marges de manœuvre, entre rachats de parts et optimisation fiscale via le pilier 3a.
- Le système des 3 piliers suisse en un coup d'œil
- AVS et LPP : le socle obligatoire de votre retraite
- Le 3e pilier pour combler vos lacunes de revenus
- Optimiser votre prévoyance selon vos projets de vie
Le système des 3 piliers suisse en un coup d'œil
La prévoyance suisse repose sur l'article 111 de la Constitution fédérale. Elle combine l'AVS étatique, la LPP professionnelle et le 3e pilier privé. Ce triptyque assure le minimum vital et le maintien du niveau de vie habituel.
Trois étages pour une protection financière globale
Le système est ancré dans la Constitution. Consultez le modèle des trois piliers pour valider ce cadre légal. Il couvre les risques de vieillesse, décès et invalidité via des rôles distincts.
Le financement varie selon les niveaux. C'est une structure pyramidale solide et éprouvée. L'ensemble forme un filet de sécurité complet pour votre foyer.
Pourquoi 60 % à 70 % de votre revenu ne suffisent pas
L'écart entre votre dernier salaire et vos rentes est réel. Les deux premiers piliers ne couvrent qu'une partie des besoins. Sans épargne, votre niveau de vie chute brutalement.
L'inflation grignote votre pouvoir d'achat futur. Anticiper permet de maintenir votre confort. Une analyse lucide et le suivi du patrimoine sont donc indispensables.
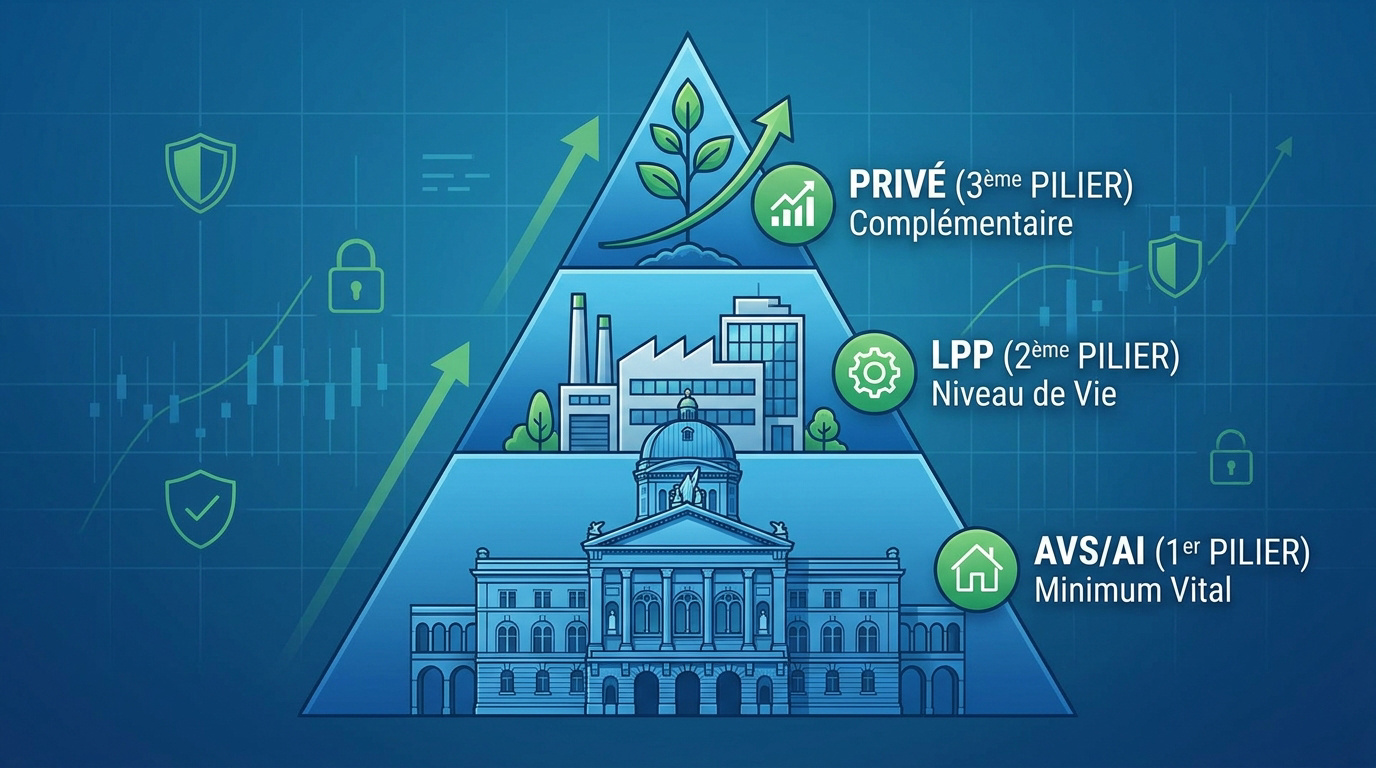
Objectif AVS + LPP : 60 % à 70 % du revenu. Seuil LPP : CHF 22'680.
Pour optimiser votre situation, vous pouvez dès maintenant estimez l'impôt de votre retrait LPP. Ces chiffres sont des estimations indicatives, sans conseil financier personnalisé.
AVS et LPP : le socle obligatoire de votre retraite
Après avoir compris la structure globale, penchons-nous sur les deux piliers qui constituent votre base de revenus obligatoire.
Premier pilier : le minimum vital par répartition
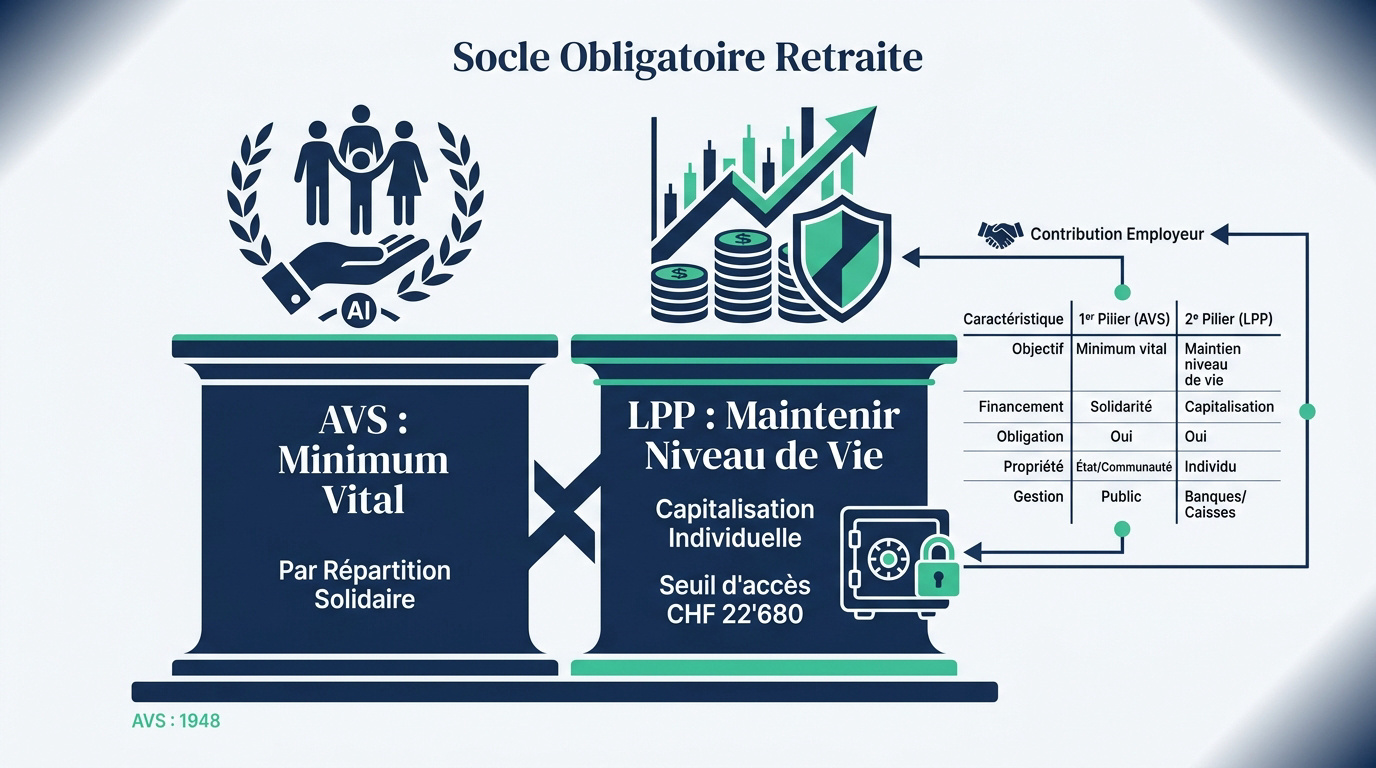
L'AVS et l'AI couvrent vos besoins vitaux. Consultez l'histoire de l'AVS et de l'AI pour le contexte. C'est le socle étatique obligatoire.
Les actifs paient pour les retraités actuels. Ce système de répartition dépend de la solidarité. Le défi démographique actuel pèse sur cet équilibre.
Deuxième pilier : maintenir votre niveau de vie habituel
La LPP repose sur la capitalisation individuelle. Les caisses gèrent votre propre épargne accumulée. Ce capital grandit durant toute votre carrière.
L'affiliation est obligatoire dès CHF 22'680. Les cotisations sont partagées avec l'employeur. Votre avoir est sécurisé sur un compte personnel.
Différences fondamentales entre répartition et capitalisation
L'AVS est solidaire tandis que la LPP est individuelle. L'un gère des flux, l'autre un stock.
L'employeur participe activement au financement LPP. Cette épargne forcée stabilise votre avenir. La complémentarité des systèmes assure la solidité helvétique.
| Caractéristique | 1er Pilier (AVS) | 2e Pilier (LPP) |
|---|---|---|
| Objectif | Minimum vital | Niveau de vie |
| Financement | Répartition | Capitalisation |
| Obligation | Légale pour tous | Dès seuil d'accès |
| Propriété | Collective | Individuelle |
| Gestion | État | Caisses privées |
Pour optimiser votre fiscalité, versez dans le 3e pilier lié. Ces chiffres restent des estimations indicatives.
Le 3e pilier pour combler vos lacunes de revenus
Puisque le socle obligatoire ne suffit pas toujours, la prévoyance privée devient votre meilleur allié pour sécuriser votre avenir.
Pilier 3a vs 3b : choisir la bonne enveloppe fiscale
Le 3a est une prévoyance liée, à ne pas confondre avec la LPP. Le cadre fiscal change radicalement entre ces deux options.
Le 3a offre des déductions massives. Le 3b reste plus souple pour vos retraits. Choisissez selon vos besoins de liquidités.
3a vs 3b3a : Déductible, plafond CHF 7'258 (2026). 3b : Libre, pas de plafond, retrait flexible.
Avantages immédiats du versement dans le 3e pilier lié
Pour 2026, le plafond est de CHF 7'258 pour les salariés. C'est un gain fiscal direct et certain.
Visualisez votre gain réel immédiatement. Utilisez notre outil pour estimez l'impôt de votre retrait LPP ou votre économie 3a.
Conditions de retrait et flexibilité du capital
Le retrait anticipé est possible pour l'indépendance ou un départ définitif de Suisse. L'impôt est alors réduit.
Les versements rétroactifs permettent désormais de combler les années blanches. Cette flexibilité renforce votre prévoyance personnelle efficacement.
- Achat immobilier
- Création d'entreprise
- Départ de Suisse
- Invalidité
- Retraite
Ces chiffres sont des estimations indicatives. Les barèmes varient selon votre canton et l'établissement choisi.
Optimiser votre prévoyance selon vos projets de vie
Votre prévoyance n'est pas figée ; elle peut servir de levier pour vos projets immobiliers ou vos optimisations fiscales.
Rachat LPP : une stratégie gagnante pour vos impôts
Comblez vos années manquantes par des rachats volontaires. Cette démarche réduit votre revenu imposable immédiatement. C'est une stratégie d'optimisation fiscale redoutable. Vérifiez vos lacunes sur votre certificat de prévoyance.
Attention à l'article 79b LPPUn blocage de trois ans s'applique après un rachat. Ne retirez pas votre capital trop tôt.
Pour y voir plus clair, vous pouvez obtenir une estimation de l'impôt du retrait LPP. Ces chiffres sont purement indicatifs.
Utiliser vos piliers pour l'accession à la propriété
Le versement anticipé (EPL) aide à financer votre logement. Le nantissement est une alternative intéressante. Il préserve vos prestations de retraite futures.
Les banques exigent 20 % de fonds propres. Au moins 10 % doivent provenir de fonds propres durs. La LPP complète le reste.
Vous devriez effectuer le calcul de la capacité d'achat. Évaluez votre budget avant toute démarche. C'est une étape essentielle.
Utilisation des fonds- Apport de fonds propres
- Réduction de la dette hypothécaire
- Paiement des intérêts
- Frais de notaire non couverts
Maîtriser le systeme des 3 piliers suisse garantit votre autonomie financière. Optimisez dès maintenant votre prévoyance via le pilier 3a ou des rachats LPP pour combler vos lacunes de revenus et réduire vos impôts. Utilisez notre calculateur d'économie d'impôt 3a pour sécuriser votre futur confort de vie.
FAQ
Comment fonctionne concrètement le système des trois piliers en Suisse ?
La prévoyance suisse repose sur un modèle triptyque inscrit dans la Constitution fédérale pour garantir votre sécurité financière. Le 1er pilier (AVS) assure le minimum vital, le 2e pilier (LPP) vise à maintenir votre niveau de vie habituel, et le 3e pilier constitue votre épargne privée facultative.
Ces trois étages sont complémentaires : alors que les deux premiers piliers sont obligatoires pour les salariés et couvrent environ 60 à 70 % de votre dernier revenu, le troisième pilier vous offre la marge de manœuvre nécessaire pour combler les lacunes de prévoyance et personnaliser votre protection.
Quelle est la différence majeure entre le 2e et le 3e pilier ?
Il est fréquent de confondre ces deux dispositifs, pourtant leurs cadres diffèrent radicalement. Le 2e pilier (LPP) est une prévoyance professionnelle obligatoire liée à votre emploi, financée conjointement par vous et votre employeur. Il fonctionne par capitalisation individuelle sur un compte géré par une caisse de pensions.
À l'inverse, le 3e pilier est une démarche privée et volontaire. Le 3a (lié) vous permet de réaliser des économies d'impôt significatives grâce à des déductions fiscales annuelles, tandis que le 3b (libre) offre une plus grande flexibilité de retrait. Pour optimiser votre situation, nous vous recommandons d'utiliser notre calculateur d'économie d'impôt 3a.
Pourquoi les rentes AVS et LPP ne couvrent-elles qu'une partie du salaire ?
L'objectif légal du cumul de l'AVS et de la LPP est de garantir le maintien du niveau de vie antérieur à hauteur de 60 à 70 % seulement. Ce système laisse volontairement une part à la responsabilité individuelle pour s'adapter aux besoins spécifiques de chaque assuré. Sans une épargne complémentaire, vous pourriez faire face à une baisse sensible de votre pouvoir d'achat à la retraite.
Est-il possible d'augmenter ses prestations de retraite par des versements volontaires ?
Absolument. Vous disposez de deux leviers principaux pour renforcer votre capital : les versements annuels dans le pilier 3a et les rachats LPP. Les rachats dans votre caisse de pensions permettent de combler des années de cotisation manquantes et sont, en principe, déductibles de votre revenu imposable, offrant ainsi un double avantage : fiscal et patrimonial.
Quelles sont les conditions pour retirer son 3e pilier par anticipation ?
Le capital du pilier 3a est normalement bloqué jusqu'à la retraite, mais des exceptions légales existent. Vous pouvez demander un versement anticipé pour l'acquisition de votre résidence principale, le financement d'une activité indépendante, ou en cas de départ définitif de Suisse. Notez que ce versement est soumis à un impôt sur le capital à taux réduit.
Peut-on utiliser la prévoyance pour acheter un bien immobilier ?
Oui, vos avoirs de prévoyance peuvent servir de levier pour l'accession à la propriété. Vous pouvez utiliser votre 2e et votre 3e pilier pour constituer une partie de vos fonds propres. Toutefois, les banques exigent généralement que 10 % de la valeur du bien proviennent de fonds propres "durs" (liquidités, actions, héritages) ne provenant pas de la LPP.