En Suisse, le montant de la facture finale lors d'une acquisition immobilière varie de 0,4 % à plus de 4 % du prix de vente selon la localisation du bien.
Cette disparité s'explique par les règlements cantonaux sur les droits de mutation et les frais de notaire, des taxes que vous devez impérativement payer en cash. Nous allons détailler chaque poste de dépense pour votre futur frais achat immobilier canton suisse afin de sécuriser votre plan de financement.
- Composition des frais d'achat immobilier en Suisse
- Pourquoi les taxes varient-elles selon votre canton ?
- Financer les frais d'acquisition avec des fonds propres cash
- Optimiser la facture via la cédule et les aides fiscales
Composition des frais d'achat immobilier en Suisse
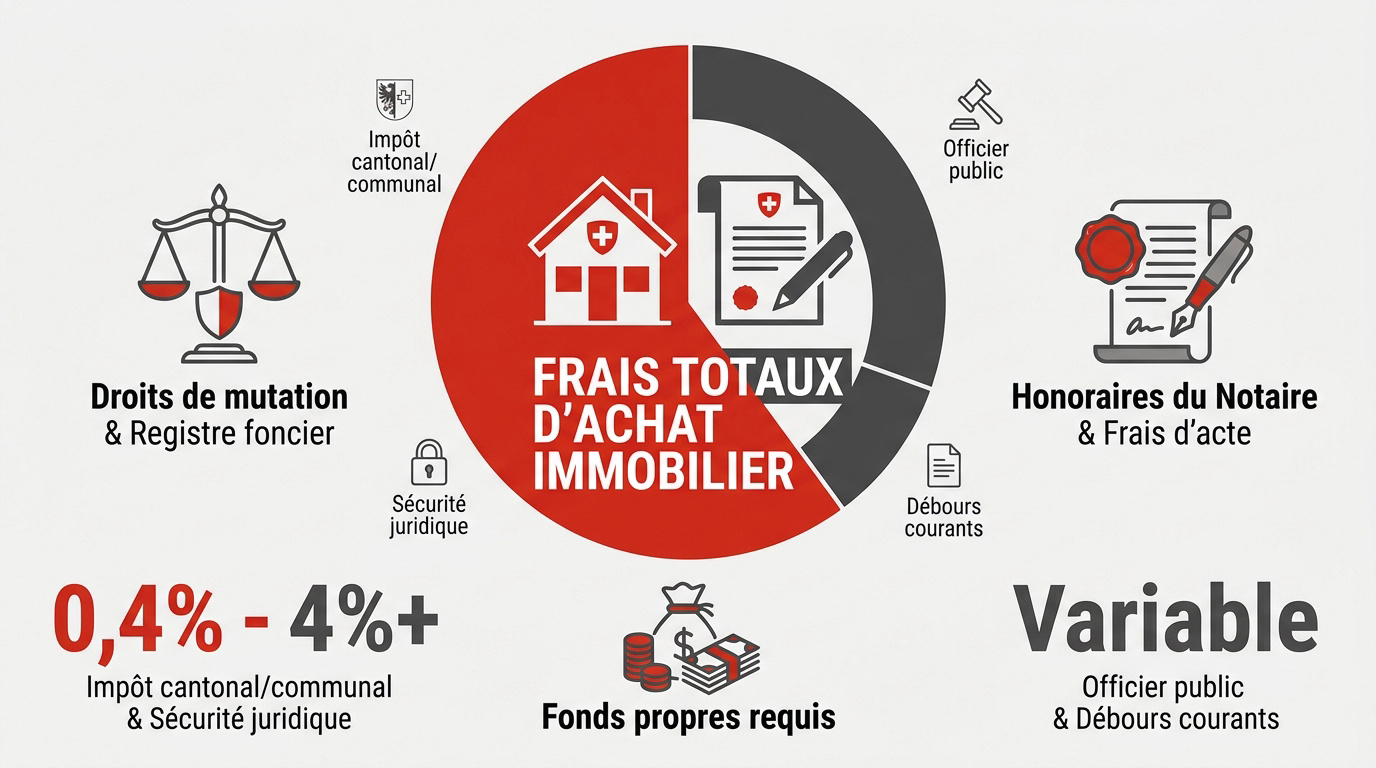
En Suisse, les frais d'acquisition oscillent entre 0,4 % et plus de 4 % du prix de vente. Ils englobent les droits de mutation, les émoluments du registre foncier et les honoraires du notaire, des taxes obligatoirement financées par vos fonds propres disponibles immédiatement.
Définitions clésDroits de mutation : impôt sur le transfert de propriété. Émoluments : frais administratifs pour l'inscription officielle au registre foncier.
Droits de mutation et émoluments du registre foncier
Les droits de mutation sont un impôt cantonal ou communal sur le transfert de propriété. En tant qu'acheteur, vous en assumez généralement la charge totale.
L'inscription au registre foncier garantit votre sécurité juridique. Ces émoluments couvrent le travail administratif de l'État, comme l'explique ce guide UBS sur les impôts immobiliers.
Ces montants varient fortement selon la localisation du bien immobilier choisi.
Honoraires du notaire et frais d'acte authentique
Le notaire est un officier public indispensable. Il agit comme collecteur d'impôts pour le canton tout en authentifiant la vente officielle.
Ses prestations incluent la rédaction de l'acte et des conseils juridiques personnalisés. Utilisez les honoraires du notaire pour vos calculs budgétaires.
Prévoyez aussi les débours courants comme les frais de port ou de copies. Estimez vos frais d'achat immobilier par canton suisse pour éviter les surprises. Ces chiffres sont des estimations indicatives.
Pourquoi les taxes varient-elles selon votre canton ?
Mais alors, comment expliquer que la facture finale change du simple au décuple selon que vous achetiez à Lausanne, Sion ou Genève ?
Comparatif des taux en Suisse romande
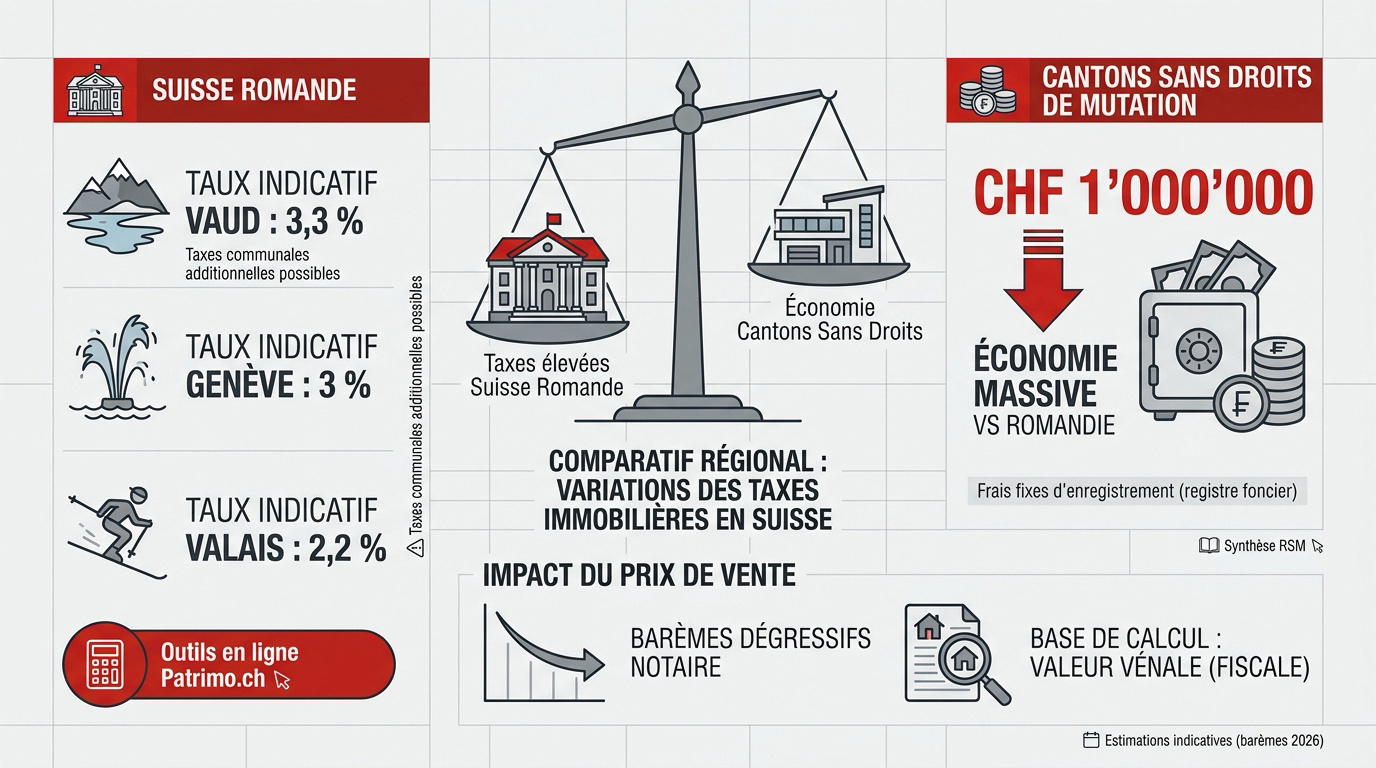
Vaud applique 3,3 % de droits de mutation, contre environ 2,2 % en Valais. Des taxes communales peuvent s'ajouter selon les régions. Ces écarts impactent lourdement votre budget.
- Taux indicatif Vaud: 3,3 %
- Taux indicatif Genève: 3 %
- Taux indicatif Valais: 2,2 %
Pour vos projections, utilisez nos calculateurs immobiliers suisses. Ces outils facilitent vos décisions financières.
RomandieDroits de mutation élevés. Facture totale proche de 4 %.
AlémaniqueDroits souvent supprimés. Frais limités à 0,2 % d'émoluments.
Cantons sans droits de mutation et systèmes forfaitaires
Zurich et Zoug ont supprimé ces droits. Pour un achat de CHF 1'000'000, l'économie est massive. Vous gagnez des dizaines de milliers de francs.
Toutefois, des frais fixes d'enregistrement subsistent pour le registre foncier. Ces émoluments administratifs restent obligatoires partout.
Consultez cette synthèse RSM sur l'acquisition immobilière pour les détails régionaux.
Impact du prix de vente sur les barèmes dégressifs
Les émoluments de notaire sont parfois dégressifs. Plus le prix de vente grimpe, plus le pourcentage diminue légèrement. C'est un avantage pour les gros investissements.
La valeur vénale sert de base officielle au fisc. Les banques exigent le paiement cash de ces frais annexes. Ce sont des critères prudentiels stricts.
Ces chiffres sont des estimations indicatives (barèmes 2026). Ils ne remplacent pas un conseil personnalisé.
Financer les frais d'acquisition avec des fonds propres cash
Au-delà du montant des taxes, une question cruciale se pose : comment régler cette facture qui tombe dès la signature ?
Règle d'or du financementLes frais d'acquisition ne sont jamais finançables par l'hypothèque. Vous devez les payer en fonds propres durs en plus de l'apport de 20 %.
Pourquoi les banques exigent un paiement hors hypothèque
Les banques ne prêtent pas pour payer les taxes. Le crédit couvre uniquement la valeur du bien immobilier. Vous devez donc sortir ces liquidités de votre poche.
Introduisons la notion de fonds propres durs. Ce sont des liquidités qui ne proviennent pas de votre prévoyance professionnelle.
Utilisez notre calculateur de capacité d'achat pour simuler votre budget réel.
Impact du retrait LPP ou 3a sur votre budget global
Le retrait du 2e pilier (LPP) est possible pour votre logement principal. Mais il génère un impôt de retrait immédiat à anticiper.
Les directives d'autoréglementation bancaire limitent l'usage de la LPP. Au moins 10 % du prix doit provenir de cash ou du 3e pilier.
Consultez notre comparateur retrait ou nantissement LPP. Gardez une prudence fiscale car ces chiffres sont des estimations indicatives.
Optimiser la facture via la cédule et les aides fiscales
Heureusement, il existe des leviers pour réduire la note ou, du moins, pour ne pas payer deux fois pour la même garantie.
Coût de constitution de la cédule hypothécaire
La cédule est le titre de gage qui garantit votre dette envers la banque. Sa création coûte environ 2,5 % du montant emprunté.
| Poste de dépense | Taux moyen | Type de frais |
|---|---|---|
| Droits de mutation | 3 % à 3,3 % | Taxe |
| Émoluments registre | 0,1 % à 0,3 % | Taxe |
| Honoraires notaire | 0,5 % à 0,7 % | Service |
| Constitution cédule | 2,5 % | Taxe |
Vérifiez si une cédule existe déjà sur le bien. Sa réutilisation permet d'économiser des milliers de francs.
Dispositifs d'allègement fiscaux pour les primo-acquéreurs
À Genève, le système Casatax offre une réduction importante sur les droits d'enregistrement. Il faut toutefois que le bien serve de résidence principale.
Prévoyez votre attestation de domicile, le contrat et vos justificatifs de fonds propres. Utilisez Casatax via votre notaire pour réduire les frais.
Rappelez-vous que ces aides sont soumises à des plafonds de prix de vente. Pour anticiper, suivez votre patrimoine sur Patrimo.ch. Ces chiffres sont des estimations indicatives.
Maîtriser vos frais achat immobilier canton suisse est le levier crucial pour sécuriser votre projet. Entre droits de mutation et émoluments, anticipez ces coûts payables en cash pour garantir votre financement. Transformez dès aujourd'hui cette expertise budgétaire en la clé de votre future propriété.
FAQ
Quels sont les différents frais à prévoir lors d'un achat immobilier en Suisse ?
L'acquisition d'un bien immobilier en Suisse engendre quatre types de frais principaux : les droits de mutation (taxe sur le transfert de propriété), les émoluments du registre foncier pour l'inscription officielle, les honoraires du notaire pour l'authentification de l'acte, et enfin les frais de constitution de la cédule hypothécaire si vous avez recours à un emprunt bancaire.
Le montant total de ces frais varie considérablement selon la localisation du bien, oscillant entre 0,4 % et plus de 4 % du prix de vente. Cette disparité s'explique par les législations cantonales qui fixent librement leurs propres barèmes de taxation et leurs tarifs notariaux.
Pourquoi est-il impossible de financer les frais d'acquisition avec mon hypothèque ?
Les établissements bancaires financent exclusivement la valeur vénale de l'objet immobilier lui-même. Ils refusent de prêter pour couvrir les taxes et les frais administratifs annexes. Par conséquent, vous devez impérativement disposer de liquidités suffisantes, appelées fonds propres cash, pour régler ces factures dès la signature de l'acte.
Il est crucial d'anticiper ces coûts "hors hypothèque" dans votre budget global. Un manque de prévoyance sur ce point peut bloquer la transaction ou compromettre votre plan de financement au dernier moment.
Quels sont les cantons suisses qui ne prélèvent pas de droits de mutation ?
Certains cantons comme Zurich, Zoug, Schwyz, Uri, Glaris et Schaffhouse ne perçoivent pas de droits de mutation au sens strict. Dans ces régions, la facture est nettement plus légère car elle se limite généralement à des frais administratifs fixes ou des taxes de registre foncier très basses, souvent proches de 0,1 %.
À l'inverse, les cantons romands comme Neuchâtel (3,3 %), Genève (3 %) ou Vaud (3,3 % incluant les émoluments) appliquent des taux plus élevés. Notez toutefois que des dispositifs comme Casatax à Genève peuvent réduire cette charge pour l'achat d'une résidence principale.
Combien coûte la création d'une cédule hypothécaire et peut-on l'éviter ?
La constitution d'une nouvelle cédule hypothécaire coûte environ 2,5 % du montant du prêt. Ce montant comprend les droits d'enregistrement (1,365 %), les frais de registre foncier (0,2 %) et les honoraires du notaire. Le taux d'intérêt inscrit sur ce titre est un plafond technique (souvent 10 % ou 12 %) et non le taux réel que vous paierez à la banque.
Pour optimiser votre budget, vérifiez systématiquement si une cédule existe déjà sur le bien immobilier. Si tel est le cas, vous pouvez la réutiliser gratuitement ou à moindre coût, ce qui représente une économie de plusieurs milliers de francs sur vos frais d'acquisition.
Comment sont calculés les honoraires du notaire lors de la vente ?
Les émoluments du notaire sont généralement fixés par un barème légal cantonal souvent dégressif : le pourcentage appliqué diminue à mesure que le prix de vente augmente. En plus de ces émoluments, le notaire facture des débours pour les frais effectifs engagés (extraits de registre, ports, copies).
Le notaire joue un rôle central puisqu'il agit comme officier public pour authentifier la vente, mais aussi comme collecteur d'impôts pour le compte de l'État en encaissant les droits de mutation et les taxes d'inscription au registre foncier.