- Le taux affiché n’est pas forcément celui que vous paierez : seule une offre ferme écrite fait foi.
- Avec le SARON, c’est la marge de la banque qui se négocie, pas le taux de référence.
- Avec un taux fixe, le taux se négocie à la signature.
- Comparez au moins trois prêteurs, sur le même montant, la même durée et le même type d’hypothèque.
- Un courtier peut vous aider, mais il facture des honoraires.
Sommaire
- Le taux affiché est-il celui que vous paierez ?
- Que contient la marge de votre banque ?
- Fixe, SARON ou variable : où se joue la négociation ?
- Quels arguments font vraiment baisser votre taux ?
- Qui mettre en concurrence : banques, assurances ou caisses de pension ?
- Comment obtenir plusieurs offres écrites et les faire jouer ?
- Et au renouvellement, faut-il renégocier ?
- Foire aux questions
Une hypothèque se rembourse pendant des années, et chaque dixième de point de taux se paie chaque mois.
Votre banque vous a déjà proposé un taux : peut-on encore le faire baisser ?
Cet article vous montre ce qui se négocie, quels arguments comptent vraiment et comment mettre plusieurs prêteurs en concurrence.
Le taux affiché est-il celui que vous paierez ?
Le taux affiché n’est pas forcément celui que vous paierez. Fin octobre 2026, des taux indicatifs pour un logement occupé par son propriétaire commencent à 1,69 % sur 5 ans.
Ils supposent une solvabilité maximale et ne valent pas offre ferme.
Un autre prêteur affichait 1,91 % sur 5 ans à la même date, pour une première hypothèque sur résidence principale. Ces taux ne se comparent que si la base est la même : montant, durée et fonds propres identiques.
Pour estimer le montant que vous pouvez emprunter, voyez capacité d’achat immobilier. Demandez ensuite à chaque prêteur une offre ferme écrite, avec sa date d’expiration.
Que contient la marge de votre banque ?
La marge SARON au-dessus du taux de référence
Pour une hypothèque SARON, le taux comprend le SARON composé et une marge individuelle convenue avec le prêteur. Le SARON est un taux au jour le jour fondé sur le marché monétaire suisse : votre banque ne le fixe pas.
Le SARON composé est la moyenne des taux journaliers sur souvent trois mois. La marge, elle, dépend de votre dossier et de la garantie. Elle reste parfois fixe pendant la durée convenue, et c’est elle que vous pouvez discuter.
En octobre 2026, PostFinance proposait une marge à partir de 1,00 % sur trois ans. Ce chiffre vaut pour cette offre seulement. Demandez la marge par écrit à chaque prêteur.
La marge du taux fixe, calculée sur la durée
Un dixième de point, ça pèse combien ?Sur une hypothèque de CHF 800'000, 0,1 point de plus représente CHF 800 d’intérêts par an, soit environ CHF 67 par mois. Ce montant est avant amortissement et autres frais. Pour savoir si votre 2e pilier peut servir de garantie, voyez retrait ou nantissement 2e pilier.
Fixe, SARON ou variable : où se joue la négociation ?
Le taux fixe reste le même pendant la durée convenue. Il se négocie donc à la signature. Rembourser avant l’échéance peut coûter une indemnité.
Avec le SARON, taux de référence du marché, c’est la marge de la banque qui se négocie. Le variable n’a généralement pas de durée fixe : son délai de résiliation usuel est de trois à six mois.
Voici, modèle par modèle, ce qui se discute.
| Critère | Fixe | SARON | Variable |
|---|---|---|---|
| Ce qui se négocie | Le taux | La marge | La marge |
| Point de vigilance | Indemnité de remboursement anticipé | Taux recalculé chaque trimestre | Délai de résiliation |
| À lire avant de comparer | Durée et indemnité | Période d’observation, date de fixation | Le contrat |
Quels arguments font vraiment baisser votre taux ?
Un taux d’avance bas
Un taux d’avance bas veut dire que l’hypothèque couvre une part plus faible de la valeur de nantissement du bien.
Un financement plus couvert par vos fonds propres peut peser sur le taux, sans rabais garanti. Le minimum usuel est de 10 % de fonds propres hors 2e pilier, calculés sur la valeur de nantissement.
Un dossier solide
Pour mesurer votre capacité à payer, passez par les calculateurs et examinez ces points :
- Vos revenus durables : salaire et autres rentrées régulières.
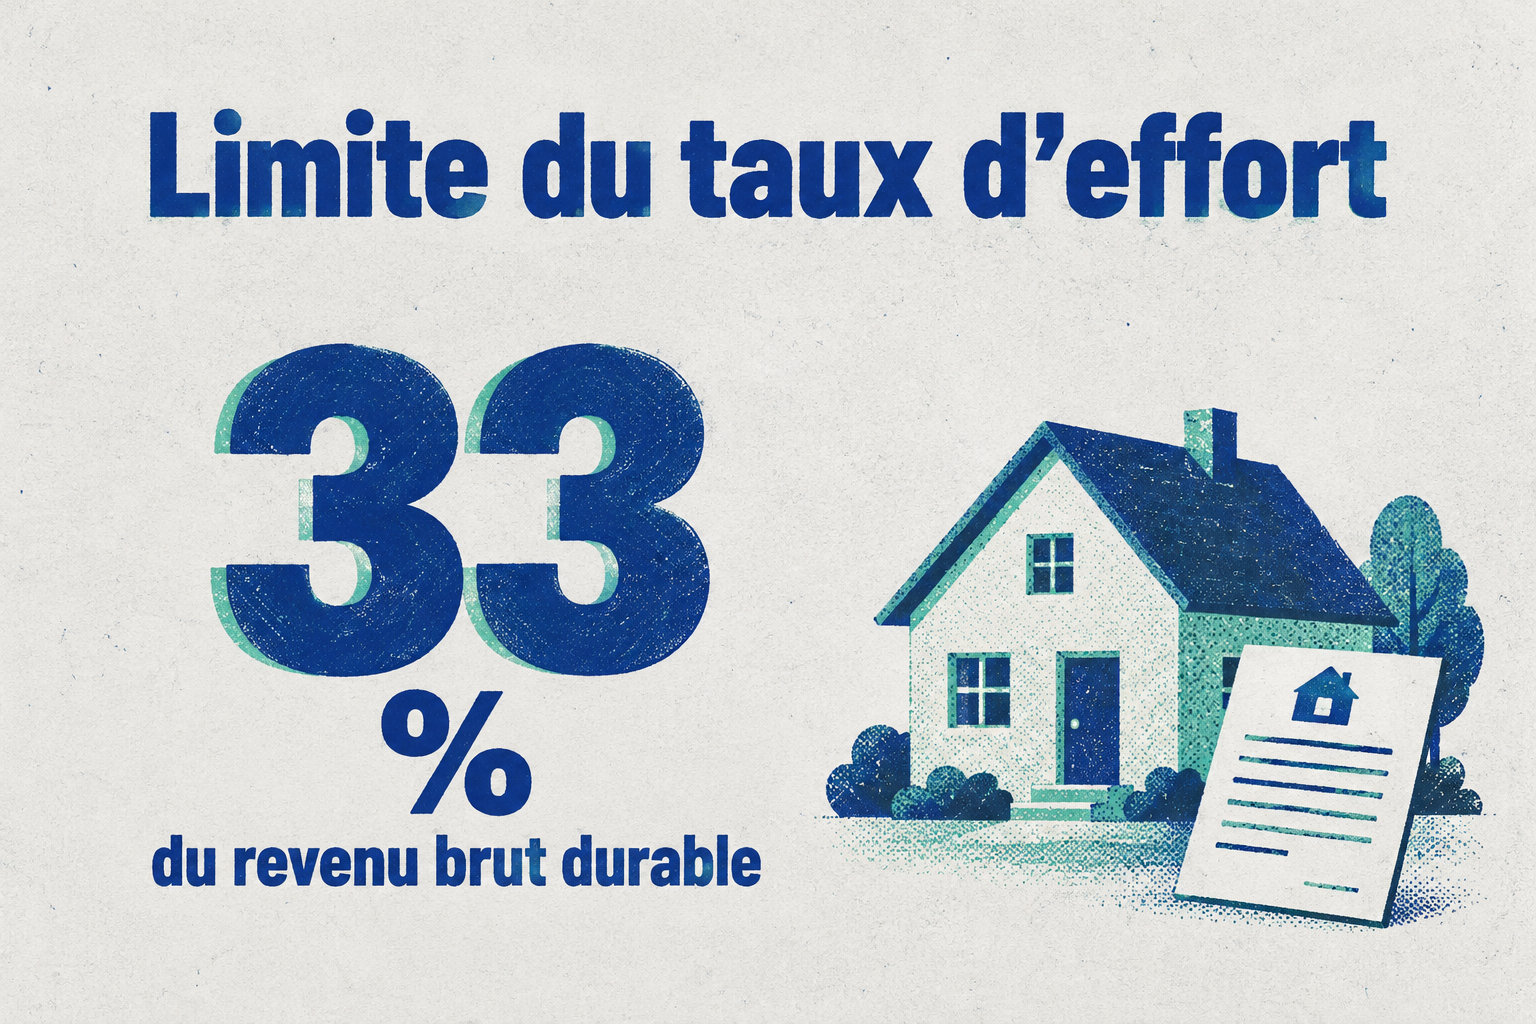
- Vos charges : la FINMA retient un intérêt théorique de 5 %, des frais annexes de 0,8 % de la valeur de nantissement et 33 % du revenu brut durable au plus.
- Vos fonds propres : votre apport hors 2e pilier.
- Vos autres dettes : leasing, crédits à la consommation et leurs mensualités.
Des avoirs ou titres à transférer
Transfert de revenus ou d’avoirsUn transfert de revenus, de titres ou d’avoirs ne compte dans la comparaison que si le prêteur le confirme par écrit. Demandez-lui par écrit si ce transfert change le taux, les frais ou d’autres conditions.
Le versement anticipé EPL reste un cas à part : c’est un retrait de votre 2e pilier, avec un minimum de CHF 20'000, sauf pour l’achat de parts sociales d’une coopérative de logement.
Qui mettre en concurrence : banques, assurances ou caisses de pension ?
Les banques et leurs filiales
Votre banque principale ne couvre qu’une partie du marché. Ses filiales, ces marques du même groupe, et d’autres banques proposent aussi des hypothèques.
En octobre 2026, plus de 30 prestataires hypothécaires pouvaient être comparés en Suisse. Demandez une offre écrite à au moins trois banques, sur la même base. Ce n’est qu’ainsi que l’écart de taux devient visible.
Les assurances et les caisses de pension
Une caisse de pension, c’est-à-dire l’institution qui gère votre prévoyance professionnelle (2e pilier), peut aussi accorder une hypothèque, mais ses conditions varient. Avant de lui demander une offre, vérifiez :
- les critères d’accès, c’est-à-dire qui peut obtenir un prêt auprès d’elle ;
- le montant minimum du prêt ;
- le type de bien accepté ;
- les modalités de remboursement.
Le courtier hypothécaire
Le courtier hypothécairePoints forts- Il transmet un même dossier à plusieurs prêteurs.
- Vous n’avez qu’un interlocuteur pour plusieurs banques.
- Il peut facturer des honoraires. Un tarif observé : CHF 980 TVA comprise pour une première hypothèque, CHF 490 pour un renouvellement ou une augmentation.
- Il ne sollicite pas forcément tous les prêteurs : demandez-lui lesquels avant de le mandater.
Comment obtenir plusieurs offres écrites et les faire jouer ?
Choisissez le même type d’hypothèque et la même durée chez tous les prêteurs. Demandez ensuite l’offre écrite.
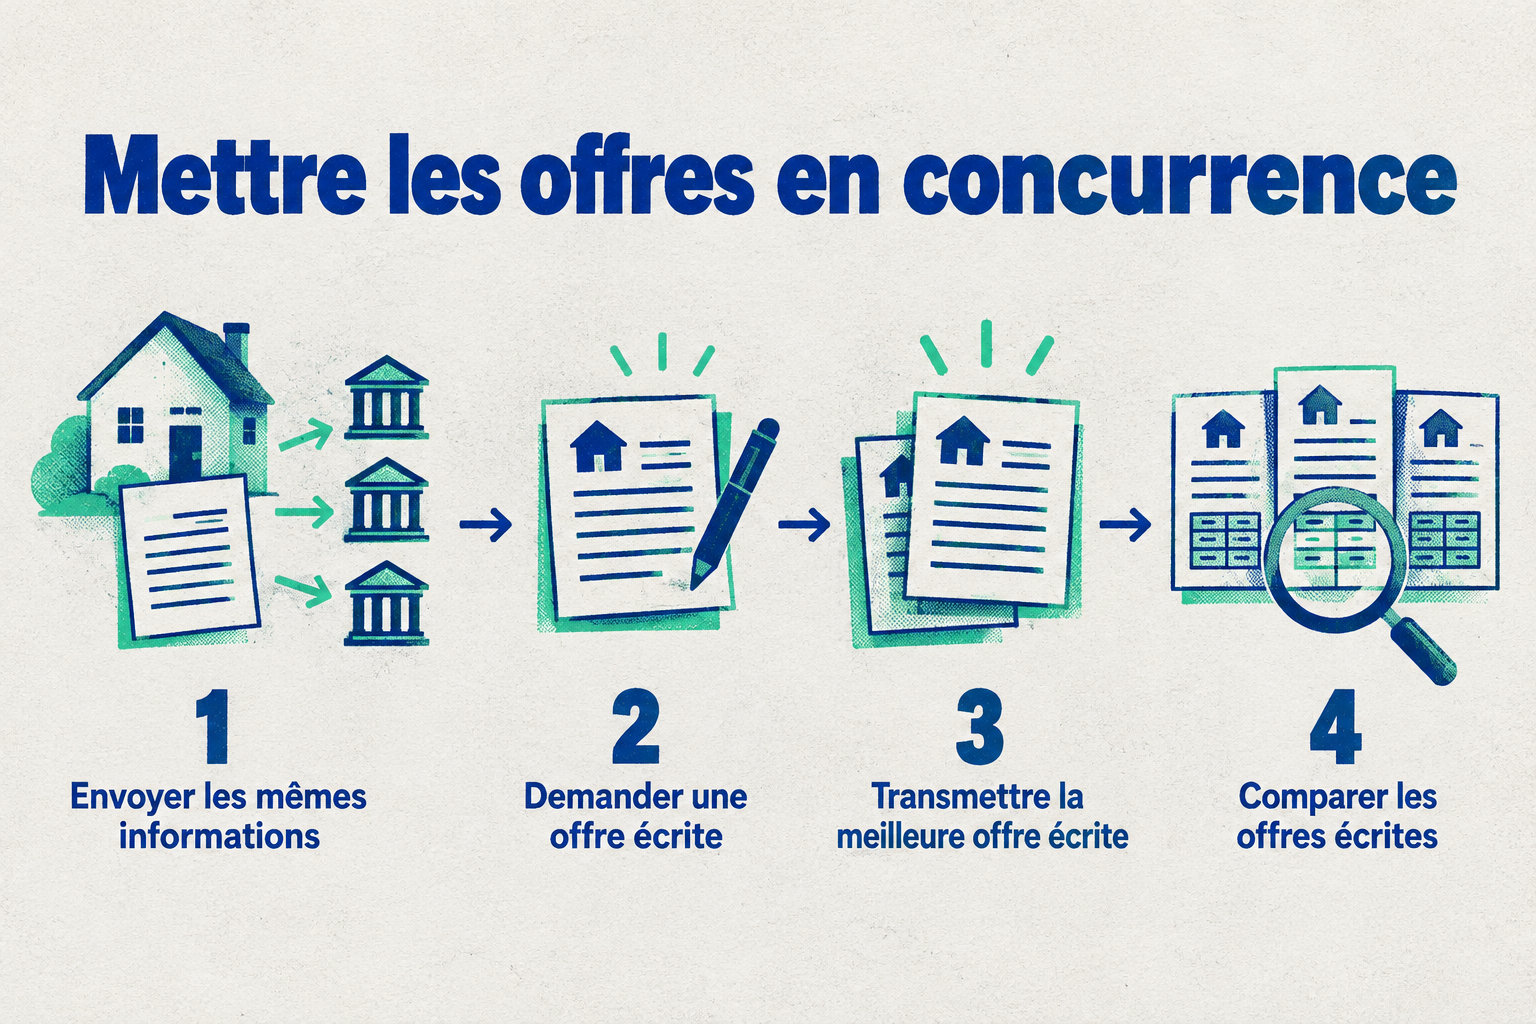
Envoyez à chacun les mêmes données : prix d’achat, valeur de nantissement estimée (la valeur du bien retenue comme garantie), montant demandé, fonds propres, revenu brut, charges, adresse du bien, usage du logement, durée et date de début souhaitées.
Avant de négocier, cochez ce qui est prêt Quelques points à vérifier avant de demander une offre écrite Avez-vous une offre ferme écrite, avec sa date d’expiration ? Un taux affiché en vitrine ou sur un site n’est pas garanti : seule l’offre écrite fait foi. Votre comparaison porte-t-elle sur le même montant, la même durée et le même type d’hypothèque ? Sans ces bases identiques, les taux ne se comparent pas réellement. Connaissez-vous la marge proposée par chaque prêteur ? Avec le SARON, c’est la marge de la banque qui se négocie, pas le taux de référence. Avez-vous demandé une offre à au moins trois prêteurs ? Banques, filiales, assurances ou caisse de pension : l’écart de taux n’apparaît qu’en comparant. Votre taux d’avance et vos fonds propres hors 2e pilier sont-ils clairs ? Les banques exigent en général au moins 10 % de fonds propres hors 2e pilier ; les pratiques varient selon l’établissement. Avez-vous vérifié la date d’échéance et le délai de résiliation de votre contrat actuel ? Le délai de résiliation, souvent de trois à six mois, fixe le moment où agir au renouvellement. Savez-vous si un remboursement anticipé d’un taux fixe entraînerait une indemnité ? Ce montant dépend de la durée restante et de l’évolution des taux depuis la signature. Avez-vous demandé par écrit le coût d’un éventuel transfert de cédule ? Les frais varient selon le canton et la commune.Pour les faire jouer, suivez ces étapes :
- Envoyez la meilleure offre à chaque concurrent et demandez s’il peut améliorer le taux.
- Comparez le coût total : frais, remboursement, conversion, résiliation.
- Faites confirmer par écrit toute modification avant de décider.
- Pour les frais d’inscription, voyez frais achat immobilier par canton.
Et au renouvellement, faut-il renégocier ?
Vérifiez la date d’échéance de votre hypothèque et le délai de résiliation de votre contrat. Il est souvent de trois à six mois, mais il varie selon le contrat : c’est lui qui fixe le moment d’agir.
Ensuite, comparez plusieurs offres pour le même montant, la même durée et le même type d’hypothèque. Si l’une est meilleure, présentez-la par écrit à votre prêteur actuel et demandez une amélioration.
Avec un taux fixe, sortir avant l’échéance peut coûter une indemnité : comparez-la aux économies possibles. Pour une cédule de registre, demandez au prêteur et au notaire les frais de transfert, qui varient selon le canton.
Retenez ceci : seule une offre ferme écrite fait foi. Avec le SARON, c’est la marge qui se négocie. Avec un taux fixe, le taux se discute à la signature.
Votre prochain pas : demandez une offre écrite à trois prêteurs au moins, sur la même base. Présentez ensuite la meilleure à votre banque actuelle et demandez-lui une amélioration.
Foire aux questions
Une banque peut-elle refuser de remettre une offre écrite ?
Si votre banque refuse, ne vous engagez pas. Sans offre écrite, aucun taux ni aucun montant ne vous est garanti.
Demandez l’offre avant toute signature, et faites confirmer par écrit les conditions, le montant et la date d’expiration, c’est-à-dire la date limite pour accepter.
Combien de temps une offre hypothécaire écrite reste-t-elle valable ?
Ça dépend du prêteur et de l’offre : il n’y a pas de durée unique pour toutes les banques. Cherchez la date limite d’acceptation sur le document.
Après cette date, le taux et le montant proposés ne sont plus garantis : demandez alors une nouvelle offre.
Le remboursement anticipé d’un taux fixe coûte-t-il toujours cher ?
Non, pas toujours. Le montant dépend de la durée restante et de l’écart entre le taux de votre contrat et le taux de réinvestissement, c’est-à-dire le rendement que la banque obtient en replaçant votre argent.
Si les taux ont baissé depuis la signature, l’indemnité grimpe.
Un changement de prêteur entraîne-t-il des frais de transfert de la cédule ?
Oui, des frais peuvent s’appliquer. Le montant varie selon le canton, la commune et la forme de la cédule, ce titre qui garantit votre prêt. Demandez le coût par écrit avant le transfert.