En Suisse, les banques appliquent un taux d'intérêt théorique de 5 % pour valider votre financement, même si les taux du marché sont actuellement bien plus bas. Cette norme prudentielle impose que le total de vos charges immobilières ne dépasse pas le seuil critique du taux effort 33 pourcent hypotheque suisse. Vous pourriez ainsi voir votre projet refusé malgré des revenus confortables si vos leasings ou crédits privés en cours amputent trop lourdement votre capacité financière résiduelle.
Cet article décortique la méthode de calcul des établissements bancaires et vous aide à anticiper l'impact de l'amortissement et des frais d'entretien sur votre futur budget de propriétaire.
- Comprendre le taux d'effort de 33 % pour votre hypothèque en Suisse
- Décomposition des charges théoriques retenues par les banques
- Impact des dettes privées et spécificités des revenus
- Optimisation de la tenabilité et projection financière
Comprendre le taux d'effort de 33 % pour votre hypothèque en Suisse
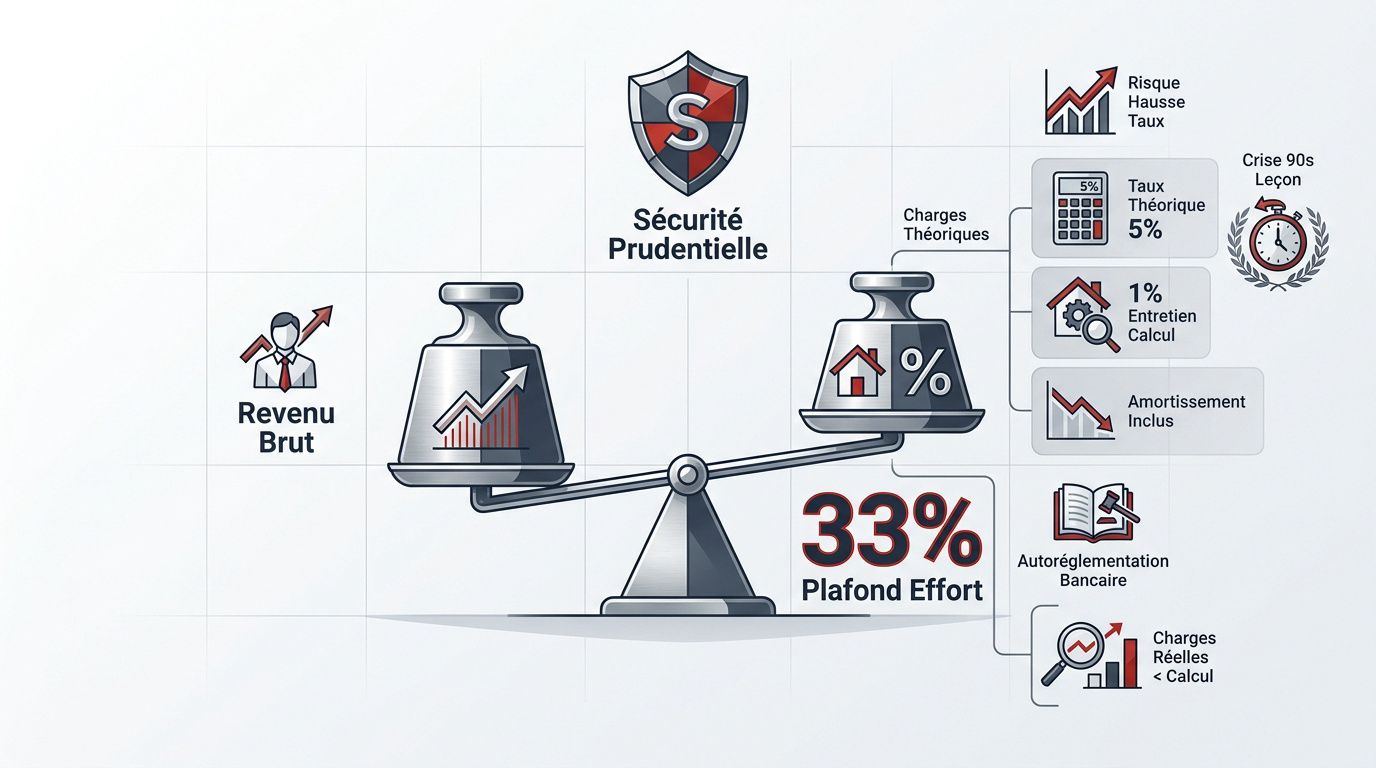
Les banques suisses limitent les charges théoriques (intérêts à 5 %, amortissement, 1 % d'entretien) à 33 % du revenu brut. Ce critère prudentiel sécurise le financement contre une future hausse des taux. Cette marge repose sur une logique historique décorrélée du marché actuel.
Pourquoi les banques utilisent un taux théorique de 5 % ?
Le taux de 5 % est une norme prudentielle stricte. Il protège votre solvabilité et évite les défauts massifs. Cette barrière assure la pérennité de votre projet immobilier.
La crise des années 1990 justifie cette rigueur helvétique. Les taux avaient alors bondi brutalement. Les établissements financiers maintiennent donc ce tampon pour absorber d'éventuels chocs monétaires.
Sécurité historiqueCe taux théorique de 5 % prévient le risque de surendettement si les conditions de marché se dégradent fortement à l'avenir.
Vous pouvez calculer la solvabilité avec un taux théorique afin d'anticiper toute remontée des intérêts.
La différence entre charges réelles et charges théoriques
Le taux du marché est souvent bas, mais la banque simule une résistance à 5 %. Votre mensualité réelle sera donc inférieure au calcul de tenabilité. C'est un test de robustesse financière.
Ce plafond de 33 % relève de l'autoréglementation bancaire. Ce n'est pas une loi fédérale stricte. Chaque établissement applique toutefois ses propres critères selon votre profil et sa politique de risque.
() () %Pour avancer, estimez votre capacité d'achat. Ces chiffres sont des estimations indicatives, sans valeur de conseil financier personnalisé.
Décomposition des charges théoriques retenues par les banques
Au-delà du taux d'intérêt, le calcul de la banque intègre d'autres coûts fixes pour simuler le coût total de votre propriété.
Intérêts théoriques et frais d'entretien forfaitaires
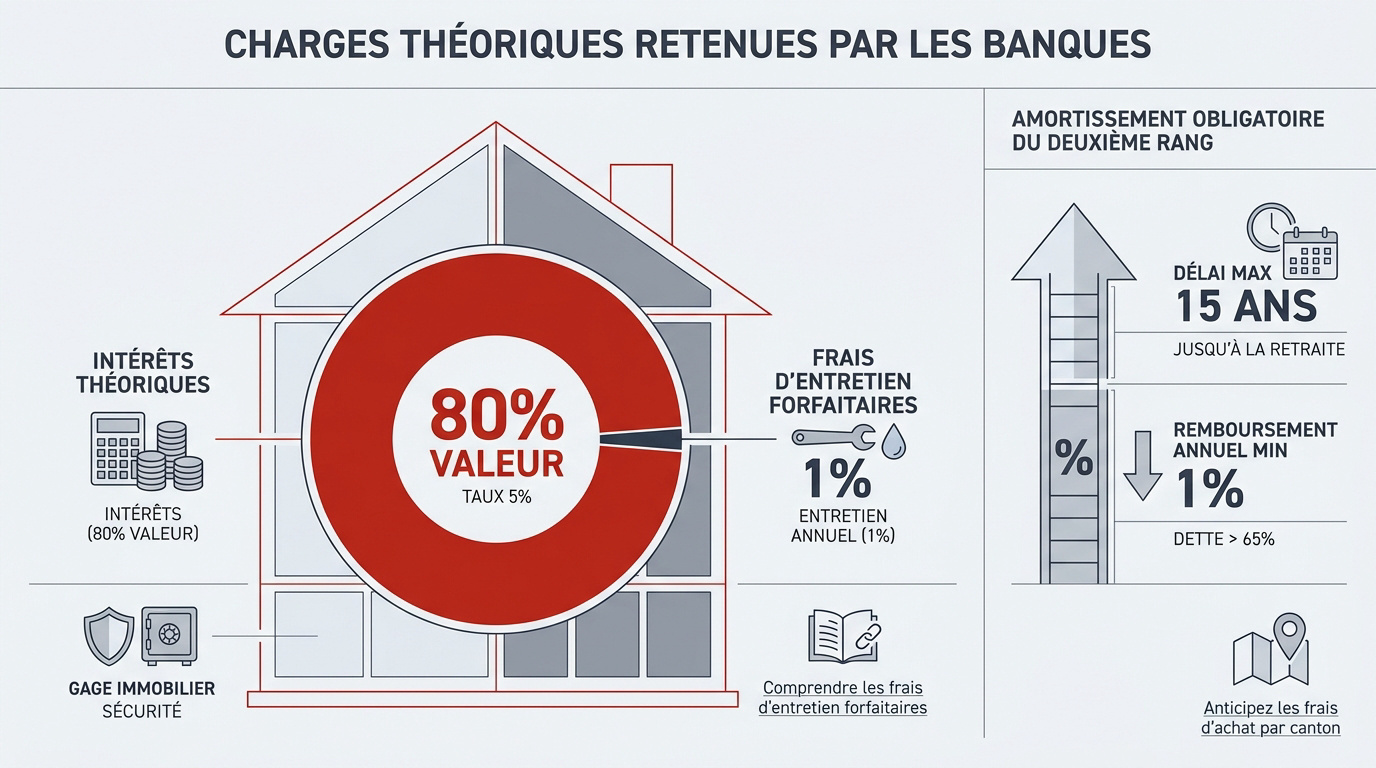
La banque calcule l'intérêt sur 80 % de la valeur vénale. Elle utilise systématiquement le taux de 5 %. Cela représente la charge principale dans votre dossier de financement.
Ajouter 1 % de la valeur du bien pour l'entretien annuel. Ce forfait couvre l'eau, le chauffage et les petites réparations. Les banques exigent cette provision pour garantir la valeur du gage immobilier. comprendre les frais d'entretien forfaitaires.
Pour une vision globale, anticipez les frais d'achat par canton avant de valider votre budget.
Le taux d'effort de 33 % expliquéLes banques utilisent un taux théorique de 5 % pour sécuriser le financement. Le total des charges (intérêts, entretien, amortissement) ne doit pas dépasser un tiers de vos revenus bruts.
L'amortissement obligatoire du deuxième rang
Vous devez rembourser la dette dépassant 65 % de la valeur. Ce remboursement s'appelle l'amortissement du deuxième rang. Il doit être finalisé en quinze ans ou avant la retraite.
L'amortissement direct réduit votre dette chaque mois. L'amortissement indirect utilise un 3e pilier lié (3a). Cette option offre souvent des avantages fiscaux intéressants pour les propriétaires.
- Délai maximal de 15 ans pour le 2e rang
- Remboursement jusqu'à l'âge de la retraite
- Minimum de 1 % de la dette par an
Ces chiffres sont des estimations indicatives. Les barèmes varient selon le canton et l'établissement financier choisi.
Impact des dettes privées et spécificités des revenus
Votre capacité d'emprunt ne dépend pas uniquement de la maison, mais aussi de votre santé financière globale et de la nature de vos gains.
Pourquoi vos leasings et crédits réduisent votre budget
Les mensualités de leasing sont déduites de votre revenu. Cela réduit directement la part disponible pour l'hypothèque. Un petit crédit peut bloquer un gros projet immobilier.
Les banques sont très strictes sur les engagements financiers en cours. Elles calculent votre reste à vivre après toutes vos charges. Assainir vos dettes privées booste votre dossier.
| Type de dette | Impact sur le revenu | Conséquence sur le prêt |
|---|---|---|
| Leasing auto | Montant mensuel déduit | Réduction du budget d'achat |
| Crédit privé | Montant mensuel déduit | Réduction du budget d'achat |
| Cartes de crédit | Montant mensuel déduit | Réduction du budget d'achat |
La prise en compte des bonus et revenus d'indépendants
Les bonus ne sont pas toujours comptés à 100 %. Les banques font souvent une moyenne sur trois ans. Elles cherchent avant tout la stabilité de vos revenus.
Pour les indépendants, la rigueur est de mise. Vous devez fournir des bilans comptables certifiés. La banque analyse la tendance de votre chiffre d'affaires. Un bénéfice fluctuant peut pénaliser le calcul de tenabilité finale.
Pour renforcer vos fonds propres, optimisez votre fiscalité via le 3e pilier dès aujourd'hui. Ces chiffres restent des estimations indicatives.
Optimisation de la tenabilité et projection financière
Anticiper ces calculs permet d'ajuster votre stratégie avant même de solliciter un établissement financier.
Utiliser le calcul inversé pour fixer son prix d'achat
Le calcul inversé part de votre revenu brut annuel. Multipliez-le par environ cinq ou six pour une estimation. Cela définit la valeur maximale du bien immobilier visé.
Cette méthode évite de visiter des objets hors budget. Elle clarifie vos recherches dès le début du projet. Soyez réaliste face aux exigences des banques suisses.
Pour affiner vos chiffres, utilisez nos calculateurs gratuits pour simuler plusieurs scénarios. Comparez le retrait ou le nantissement du 2e pilier.
Maintenir la capacité de financement à l'approche de la retraite
À la retraite, vos revenus baissent généralement de 30 %. La banque recalcule alors votre taux d'effort. Elle se base sur vos rentes AVS et LPP prévisibles.
Changement de revenusLes revenus disponibles chutent de 30 % en moyenne lors du passage à la retraite. Les banques réévaluent la tenabilité selon les rentes AVS et LPP.
Anticipez cette étape en amortissant davantage durant votre vie active. Cela réduit la charge d'intérêt théorique future. La tenabilité doit rester assurée même après la fin de l'activité.
Sachez que ces calculs sont des estimations indicatives. Ils ne remplacent pas un conseil financier personnalisé. Chaque situation cantonale et bancaire reste unique. La prudence est donc de mise.
La règle du taux effort 33 pourcent hypotheque suisse sécurise votre projet en intégrant un taux théorique de 5 %, l'amortissement et l'entretien. Assainissez vos leasings pour maximiser votre capacité d'emprunt dès maintenant. Anticipez ces calculs prudentiels pour transformer sereinement votre ambition immobilière en une réalité durable.
FAQ
Pourquoi les banques suisses appliquent-elles un taux d'intérêt théorique de 5 % pour mon hypothèque ?
Ce taux de 5 % est une norme prudentielle instaurée pour vous protéger contre une éventuelle envolée des taux, à l'image de la crise immobilière des années 1990. Même si vous payez actuellement beaucoup moins sur le marché, la banque doit s'assurer que vous pourrez honorer vos mensualités si les conditions économiques se durcissent brutalement.
Cette marge de sécurité garantit la stabilité du système financier helvétique et prévient les défauts de paiement massifs. C'est un test de résistance financière qui valide votre capacité à conserver votre bien immobilier sur le long terme, quelles que soient les fluctuations des marchés.
Comment se décomposent les charges retenues dans le calcul de ma capacité d'emprunt ?
Le calcul de tenabilité intègre trois éléments clés : les intérêts théoriques (calculés à 5 % sur la dette), l'amortissement obligatoire du deuxième rang (remboursement de la part dépassant 65 % de la valeur du bien) et un forfait de 1 % pour les frais d'entretien et charges annexes.
Ces frais d'entretien couvrent le chauffage, l'eau et les réparations courantes nécessaires au maintien de la valeur de votre gage. L'ensemble de ces coûts fictifs ne doit pas excéder 33 % de votre revenu brut annuel pour que le financement soit accordé par l'établissement bancaire.
Est-ce qu'un leasing automobile ou un crédit privé réduit mon budget d'achat immobilier ?
Absolument. Les banques déduisent systématiquement les mensualités de vos leasings, crédits à la consommation ou pensions alimentaires de votre revenu disponible. Chaque franc consacré à une dette privée réduit directement la part de revenu que la banque considère comme utilisable pour votre hypothèque.
Un engagement financier en cours peut ainsi diminuer significativement le montant maximal que vous pouvez emprunter. Pour optimiser votre dossier, il est souvent recommandé de rembourser vos crédits privés ou de solder vos leasings avant de soumettre votre demande de prêt immobilier.
Comment les banques traitent-elles les revenus variables comme les bonus ou les gains d'indépendants ?
Pour les revenus fluctuants, les établissements financiers font preuve de prudence en effectuant généralement une moyenne sur les trois dernières années. Les bonus ne sont pas toujours comptabilisés à 100 %, car la banque privilégie la stabilité et la pérennité de vos ressources financières.
Si vous êtes indépendant, vous devrez fournir des bilans comptables certifiés. La banque analysera la tendance de votre chiffre d'affaires et de votre bénéfice net. Un revenu instable peut conduire l'institution à appliquer une décote sur vos gains pour le calcul du taux d'effort de 33 %.
Ma capacité de financement va-t-elle changer au moment de mon passage à la retraite ?
Oui, car vos revenus baissent généralement de 30 % lors du passage à la retraite, ce qui impacte mécaniquement votre tenabilité. La banque effectue une projection en se basant sur vos futures rentes AVS et LPP pour vérifier que les charges théoriques restent inférieures au tiers de vos nouveaux revenus.
Pour anticiper cette étape, il est crucial d'amortir votre dette de manière plus importante durant votre vie active ou d'augmenter vos fonds propres. Cela permet de réduire la charge d'intérêt future et de garantir que vous pourrez conserver votre logement en toute sérénité après la fin de votre activité professionnelle.